Dúvidas sobre investimentos
Dúvidas sobre investimentos
Como alterar o TICKER de um ativo?
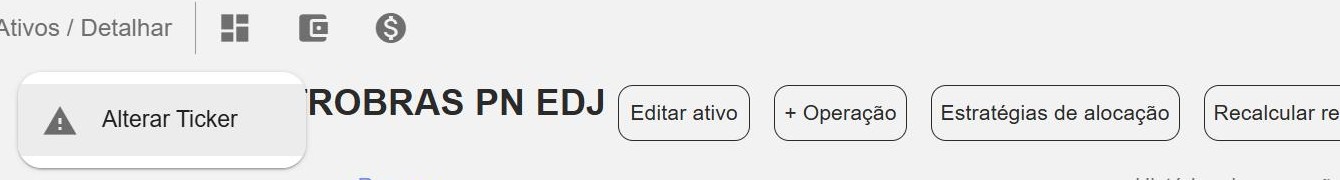
Acesse a tela de detalhamento do ativo, abra o menu de ações (ícone ⋮, no canto superior esquerdo) e escolha Alterar Ticker, como na imagem abaixo.
Como excluir uma operação de investimento?
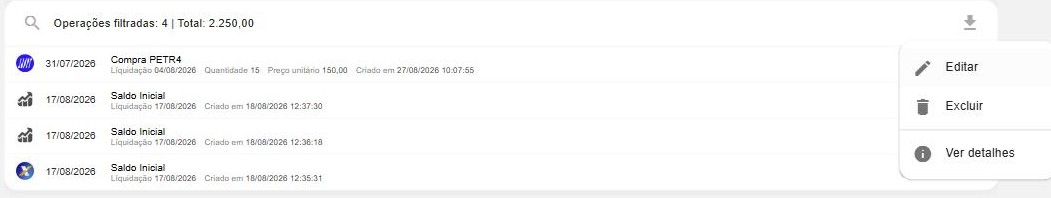
Acesse a aba Histórico de operações na tela de detalhamento do ativo ou a tela de Histórico de operações, clique no ícone de ⋮ no fim da linha da operação e escolha Excluir, conforme a imagem abaixo.
Como controlar Bitcoins e criptomoedas?
O Meu Dinheiro permite controlar criptomoedas como ativos da carteira de investimentos. É possível registrar compras, vendas, bônus de mineração, permutas e transferências de custódia, informando manualmente essas operações.
A criptomoeda deve estar vinculada a uma conta de investimentos que represente a Exchange onde ela está custodiada ou a carteira virtual onde está registrada. Essa conta deve ser do tipo "Carteira de Ativos" ou "Conta Corrente".
Para incluir sua posição, registre uma compra (botão +), escolhendo ou criando a conta e o tipo de ativo Criptomoeda. Outra opção é informar apenas a posição atual no cadastro da conta.
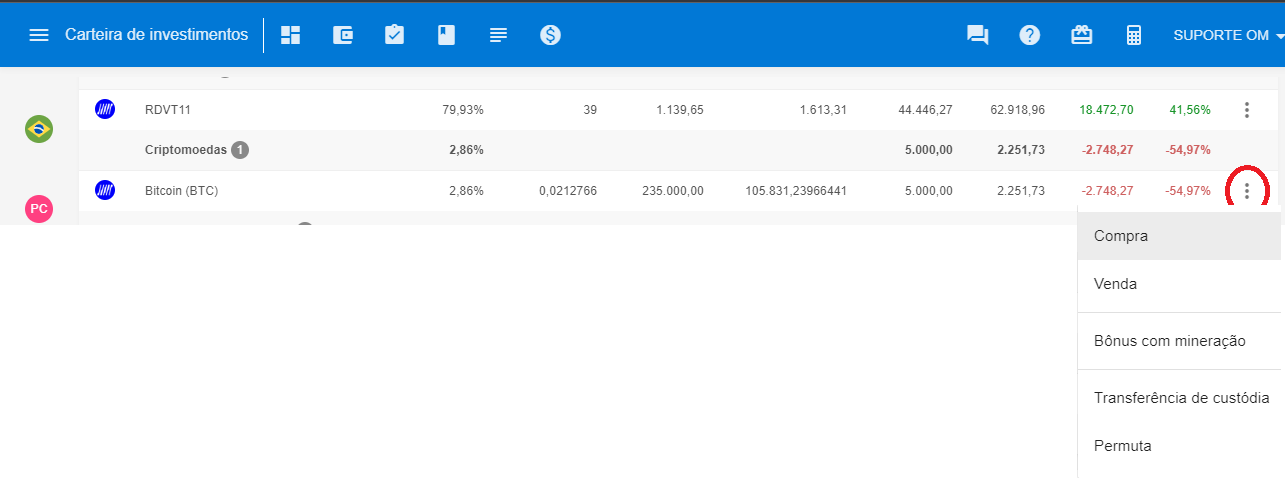
Para as demais operações (vendas, bônus de mineração, permutas e transferências de custódia), use o menu de ações da visão detalhada da carteira, conforme a imagem abaixo.
Como controlar Tesouro Direto (títulos públicos)?
O Meu Dinheiro permite controlar títulos do mercado primário do Tesouro Direto (disponíveis no site do Tesouro) como ativos da carteira de investimentos. É possível registrar compras, vendas, cupons de juros, taxas de custódia e transferências de custódia, informando manualmente essas operações.
O título deve estar vinculado a uma conta de investimentos que represente a corretora onde está custodiado (tipo "Carteira de Ativos" ou "Conta Corrente").
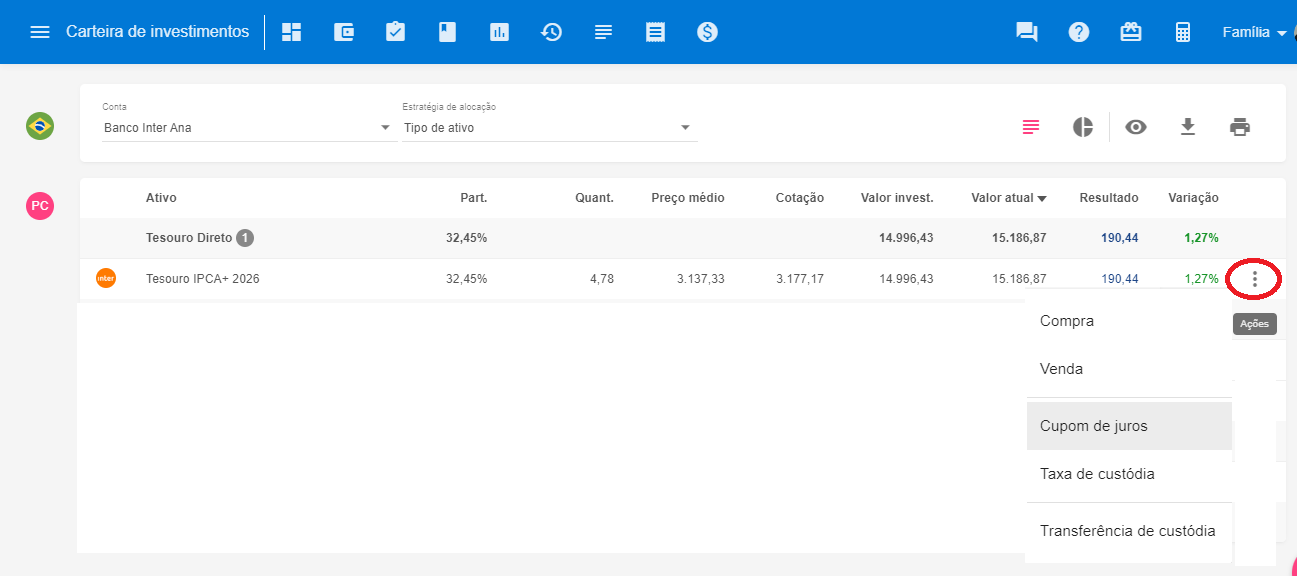
Para incluir sua posição, registre uma compra (botão +), escolhendo o tipo de ativo Tesouro Direto. Outra opção é informar apenas a posição atual no cadastro da conta. Para as demais operações, use o menu de ações da visão detalhada da carteira, conforme abaixo.
Como é calculada a rentabilidade da carteira?
O cálculo da rentabilidade usa o sistema de cotas, também conhecido como Time-Weighted Return (TWR) — uma abordagem que isola o desempenho dos ativos ao longo do tempo, desconsiderando o impacto de aportes e retiradas. Passo a passo:
1. Variação do saldo em dinheiro (VAR$)
VAR$ = Saldo Atual − (Saldo Anterior + Aportes − Retiradas − Rendimentos), onde o saldo atual é o valor da carteira no fim do dia; o saldo anterior, no fim do dia anterior; aportes e retiradas são recursos adicionados/sacados no dia; e rendimentos são os ganhos dos ativos.
2. Variação percentual (VAR%)
VAR% = VAR$ / (Saldo Anterior + Aportes).
3. Nova cota
Cota = Cota Anterior × (1 + VAR%). Essas fórmulas são aplicadas diariamente para cada ativo.
O TWR é útil sobretudo em fundos, onde o gestor não controla o momento dos aportes/resgates, oferecendo uma visão mais precisa do desempenho dos ativos. Para mais detalhes, veja o post no blog: Cálculo da rentabilidade pelo sistema de cotas.
Qual a diferença entre Yield, Yield on cost e retorno em proventos?
Os três medem quanto um ativo paga em proventos, cada um sobre uma base diferente. Eles aparecem no quadro Proventos e resultado, na aba Resumo do ativo, e seguem o período escolhido.
| Medida | Divide os proventos por | Responde |
|---|---|---|
| Yield | a cotação do último pregão do período | quanto renderia quem comprasse o ativo pelo preço de mercado |
| Yield on cost (hoje) | o seu preço médio de hoje, com custos | quanto os proventos rendem sobre o que você pagou pelo lote atual |
| Yield on cost (da época) | o seu preço médio na data ex de cada provento | quanto cada provento rendeu sobre o preço médio que você tinha |
| Retorno em proventos | o valor médio aplicado no período | quanto os proventos renderam sobre o dinheiro que ficou aplicado |
O valor médio aplicado é a média, dia a dia, de quantidade × preço médio com custos, contando zero nos dias sem ações. Se você vendeu no meio do período, o Yield on cost de hoje pode ficar alto ou baixo demais, porque o preço médio de hoje é de outro lote; o retorno em proventos não tem esse problema.
Cada medida vem em duas visões: pela data ex, no bruto, como nos sites de mercado; e pelo pagamento, no líquido de IR, o que de fato caiu na conta. Em 12 meses os números são anuais; nos outros períodos, são do período, sem anualizar.
Por que o preço médio do Meu Dinheiro é diferente do da corretora?
Porque o Meu Dinheiro soma os custos operacionais (corretagem, emolumentos, taxas) ao preço de cada compra, como a Receita pede para apurar o IR, e a maioria das corretoras mostra o preço médio sem eles. Para conferir com a corretora, escolha Sem custos na Posição atual da aba Resumo do ativo: a linha passa a mostrar o preço médio de compra, só com o preço negociado.
Com que preço a transferência de custódia leva o ativo?
Pelo custo que as cotas têm na conta de origem, com os custos operacionais, e não pelo preço médio de todas as suas contas somadas. Assim o valor investido sai da origem e entra no destino sem sobra. Com 27 cotas que custaram R$ 3.327,15 numa corretora e 1 cota que custou R$ 131,98 em outra, transferir essa cota leva R$ 131,98, e a conta de destino fica com R$ 3.459,13 investidos, o mesmo valor das duas contas somadas.
O preço médio do Imposto de Renda é o do CPF (o do investidor), que soma todas as contas, e a transferência não o altera.
Se a conta de origem já vendeu parte do ativo, cada venda tirou dela o preço médio do CPF, que é o que a Receita usa. Por isso o preço da transferência pode ser diferente do preço médio de compra que a conta mostrava.
Por que não consigo importar minha nota de corretagem?
Caso o sistema apresente a mensagem abaixo ao tentar importar sua nota de corretagem, siga as orientações a seguir.
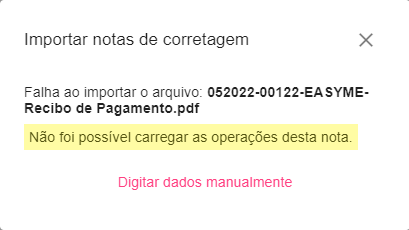
O Meu Dinheiro importa notas geradas pela grande maioria das corretoras, desde que homologadas ou no padrão SINACOR. Também é preciso que o PDF esteja formatado como texto (e não como imagem — tente selecionar o conteúdo com o mouse para verificar).
Se o PDF estiver em texto e ainda assim não importar, a nota da sua corretora pode ainda não ter sido homologada ou ter sofrido alguma modificação após a homologação. Nesse caso, abra um chamado e envie a nota para homologação. Enquanto aguarda, é possível digitar os dados manualmente, pelo link Digitar dados manualmente exibido na mensagem.
Como emitir o boleto do DARF referente ao IR?
No final do processo de apuração de IR é possível emitir o DARF para pagamento do imposto.
O pagamento é feito com o DARF (Documento de Arrecadação de Receitas Federais), código 6015 — Ganhos líquidos em operações de bolsa. Se o DARF for de meses anteriores e estiver em atraso, é preciso calcular multa e juros pelo site da Receita Federal: Sicalc.
Como controlar minha conta de poupança?
Acesse o cadastro de contas de investimentos, clique no botão + e, na inclusão de conta, escolha o tipo Conta Poupança, conforme a imagem abaixo.
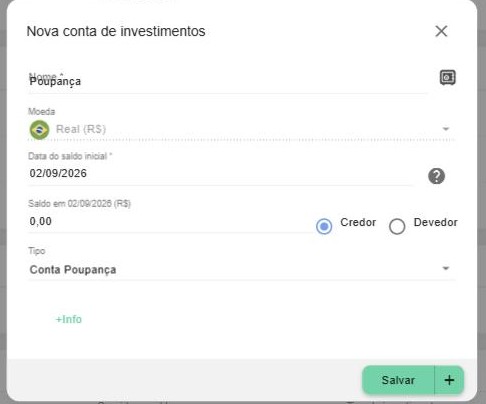
As contas de poupança são as únicas contas de investimento em que se pode lançar despesas ou receitas em qualquer categoria, mesmo que não relacionadas a investimentos — porque muitas pessoas usam a poupança como conta corrente. Na visão de investimentos, esses lançamentos são operações específicas de despesa/receita de poupança, que se comportam como retiradas ou depósitos, sem afetar a rentabilidade.
Para registrar depósitos, retiradas, juros e rendimentos, inclua os lançamentos financeiros manualmente ou pela importação do extrato. Os depósitos são transferências do tipo aplicação e as retiradas do tipo resgate, com destino ou origem na conta de poupança.
Se você já tem a poupança cadastrada como uma conta do tipo Outros Ativos e decide controlá-la como Conta Poupança, crie a conta poupança, transfira o saldo da conta antiga para ela e inative a antiga.
Por que a rentabilidade da minha poupança não está conferindo?
Para que o cálculo da rentabilidade das contas de poupança seja correto, é necessário que os rendimentos sejam lançados nos dias de aniversário de cada depósito.
O cálculo é feito a partir das operações registradas (depósitos, retiradas, lançamentos de juros) e do rendimento mensal projetado de cada conta. O sistema projeta o rendimento apenas do mês corrente, a partir do dia 01 ou da última operação até hoje, considerando o indexador mensal divulgado pelo BACEN no primeiro dia do mês.
Qual a diferença entre data da operação e data de liquidação?
A data de operação é a data em que a operação foi realizada (por exemplo, o dia da compra ou venda de um ativo).
A data de liquidação é a data em que o valor da operação é liquidado (debitado ou creditado) na conta do investidor. Para operações na B3, por exemplo, aplica-se atualmente o prazo D+2 (dois dias úteis após o pregão) para que o dinheiro esteja disponível na corretora para saque.
Como lançar compra/venda de ações fracionárias?
A ação fracionária deve ser registrada com o código da ação sem o F no final, pois o mercado fracionário serve apenas para negociar quantidades menores que o lote padrão (100). A cotação é sempre a do lote padrão; portanto, independentemente de comprar no lote padrão ou fracionário, a ação é a mesma. Ao acumular 100 ações "fracionadas", você já pode vendê-las no lote padrão.
Há anos poderia existir diferença relevante entre a cotação do lote padrão e do fracionário, mas hoje ela é insignificante. No fim, o que importa — inclusive para o IR — é o resultado considerando o preço de compra e de venda da ação.
O Meu Dinheiro integra com o CEI?
Atualmente o Meu Dinheiro não realiza integração com o CEI. Seria tecnicamente possível, mas não é um processo seguro (a B3 não disponibiliza API para isso) e, além disso, no CEI não há informação dos custos das operações, o que torna impossível a apuração correta dos resultados e do IR.
As opções para incluir suas operações são a digitação individual ou a importação das notas de corretagem.
Limite de operações mensal
Atualmente o plano básico contempla 100 operações por mês, com uma folga de 20: a 122ª operação do mês é recusada. Se necessário, é possível contratar uma quantidade maior pagando um valor adicional.
O que é considerado uma operação?
Operações são as transações para criação, gerenciamento e atualização do valor dos ativos da carteira, como: compra e venda de ativos; aplicações e resgates de fundos, previdência e títulos bancários; operações Day Trade; eventos corporativos (dividendos, JSCP, bonificações, proventos de FII, grupamentos e desdobramentos); transferências de custódia; portabilidade de fundos, etc. A apuração mensal do IR não conta. Na importação de nota de corretagem, contam as operações de cada ativo que a nota grava. Todas podem ser consultadas no Histórico de operações.
Por que cobramos isto?
A quantidade de operações é um dos principais fatores que definem o custo de processamento da conta. Logo, a limitação é necessária para manter o sistema economicamente viável e a qualidade do suporte.
E ao editar a data de uma operação?
Mudar a data de uma operação para outro mês conta no limite do mês de destino: se ele já passou do limite do plano, o sistema recusa a mudança com a mensagem O limite mensal de 100 operações no mês foi atingido. Editar a operação sem trocar de mês continua permitido, mesmo com o mês cheio. Vale também para operações Day Trade.
Como funciona com operações Day Trade?
Para minimizar o impacto de quem opera Day Trade (muitas operações diárias), é possível agrupar ordens de um mesmo ativo no momento da importação da nota. Isso também vale para contratos futuros.
O sistema dá suporte a operações a Termo?
Sim. É possível registrar a compra de ações a termo pela importação de notas de corretagem, conforme a imagem abaixo.
Após a importação, os contratos de termo aparecem no painel correspondente da carteira detalhada, onde há diversas ações disponíveis.
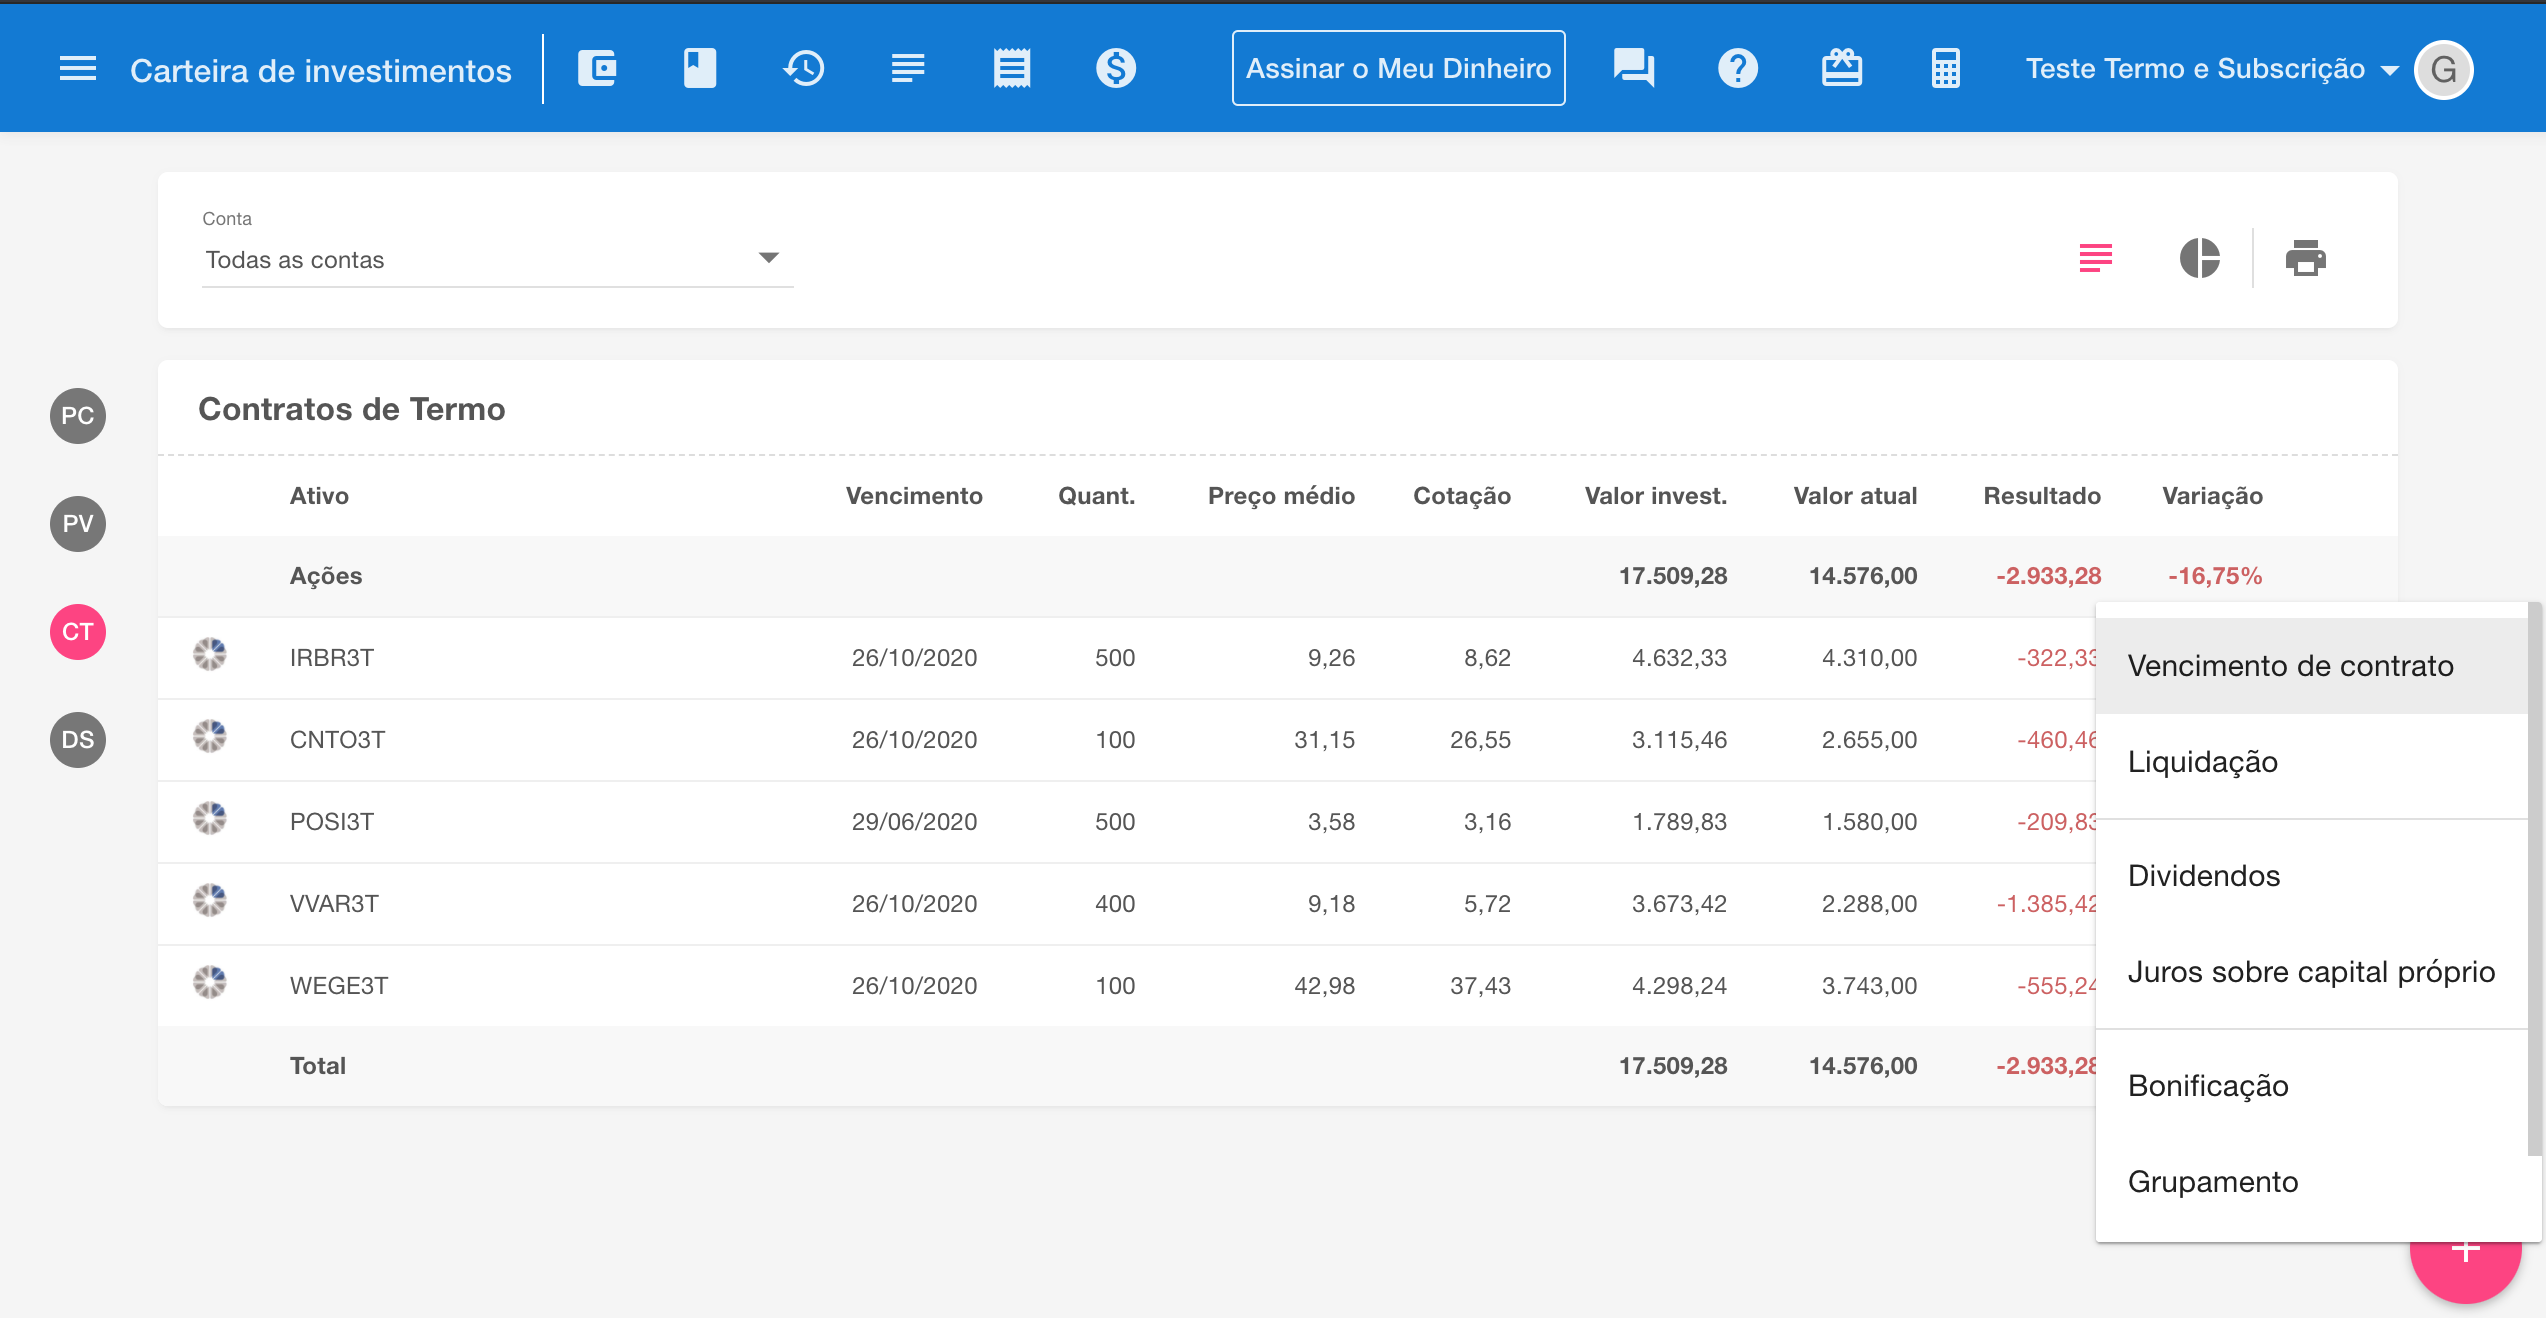
Os contratos podem ser baixados no vencimento (o valor é debitado da conta corrente vinculada e a quantidade é somada à posição do ativo principal, que poderá ser vendido no mercado à vista). Outra opção é registrar, até o vencimento, a liquidação por diferença: as ações vinculadas são vendidas à vista para liquidar o contrato, e o crédito da venda é seguido do débito devido pelo contrato. Isso também pode ser feito por importação de nota.
Ao vender ações para liquidar um contrato a termo, o resultado líquido é considerado na apuração de IR e, em caso de ganho, tributado em 15%, sem o limite de isenção de ações. Também é possível vender ações da sua posição em carteira a termo (venda a termo coberta).
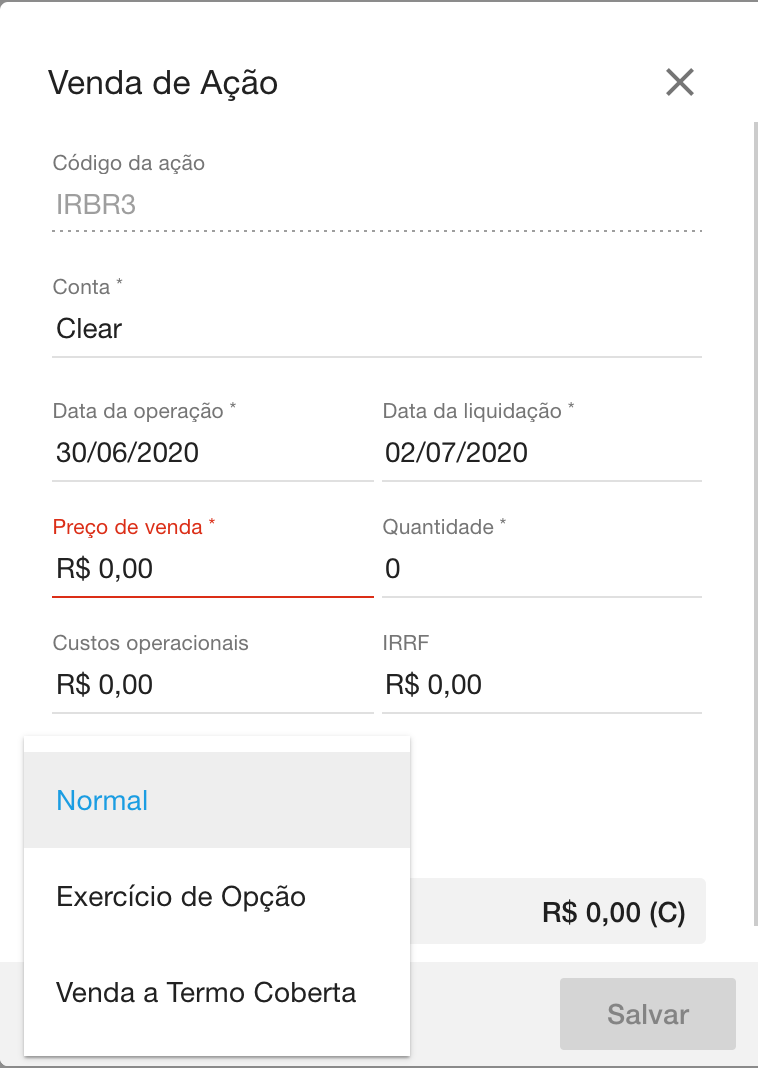
Na venda a termo coberta (venda a termo de uma posição comprada), a operação deixa de ser tributada como operação com ações e passa a ser tributada como renda fixa, com IR recolhido na fonte pela tabela regressiva.
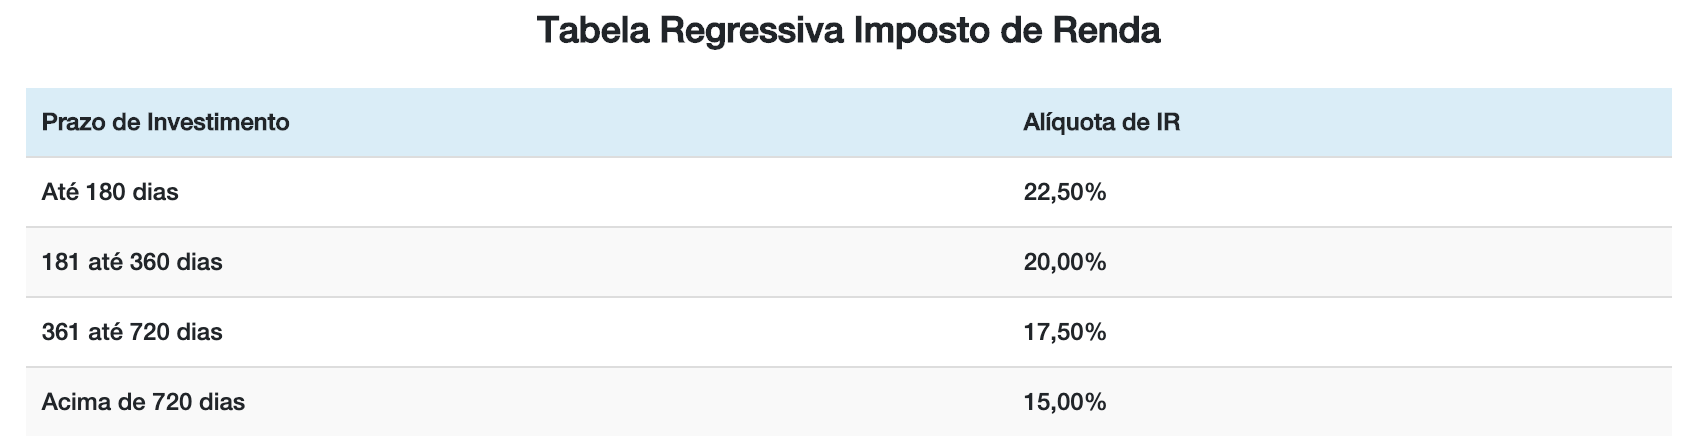
A apuração de IR no mercado a termo segue a IN RFB nº 1585/2015, art. 62 — o ganho líquido é constituído: (I) para o comprador, pela diferença positiva entre o valor da venda à vista na liquidação e o preço do contrato; (II) para o vendedor descoberto, pela diferença entre o preço do contrato e o custo da compra à vista para liquidação; (III) para o vendedor coberto, pela diferença entre o preço do contrato e o custo médio de aquisição.
Os proventos de um contrato a termo (dividendos e JCP) pertencem ao comprador e são recebidos na liquidação, como define a B3. Por isso, no termo, o provento só pode ser registrado como recebido; o registro como pago é recusado.
O sistema dá suporte a operações no mercado futuro?
Sim. Operações normais e day trade com contratos de mercado futuro na B3 — Dólar (DOL), Mini-dólar (WDO), Índice (IND), Mini-índice (WIN), Milho (CCM), Etanol (ETH), Ouro (OZ1), Boi Gordo (BGI), Café (ICF), Soja (SJC) e Petróleo (WTI) — podem ser registradas pela importação de notas e também manualmente a partir da carteira.
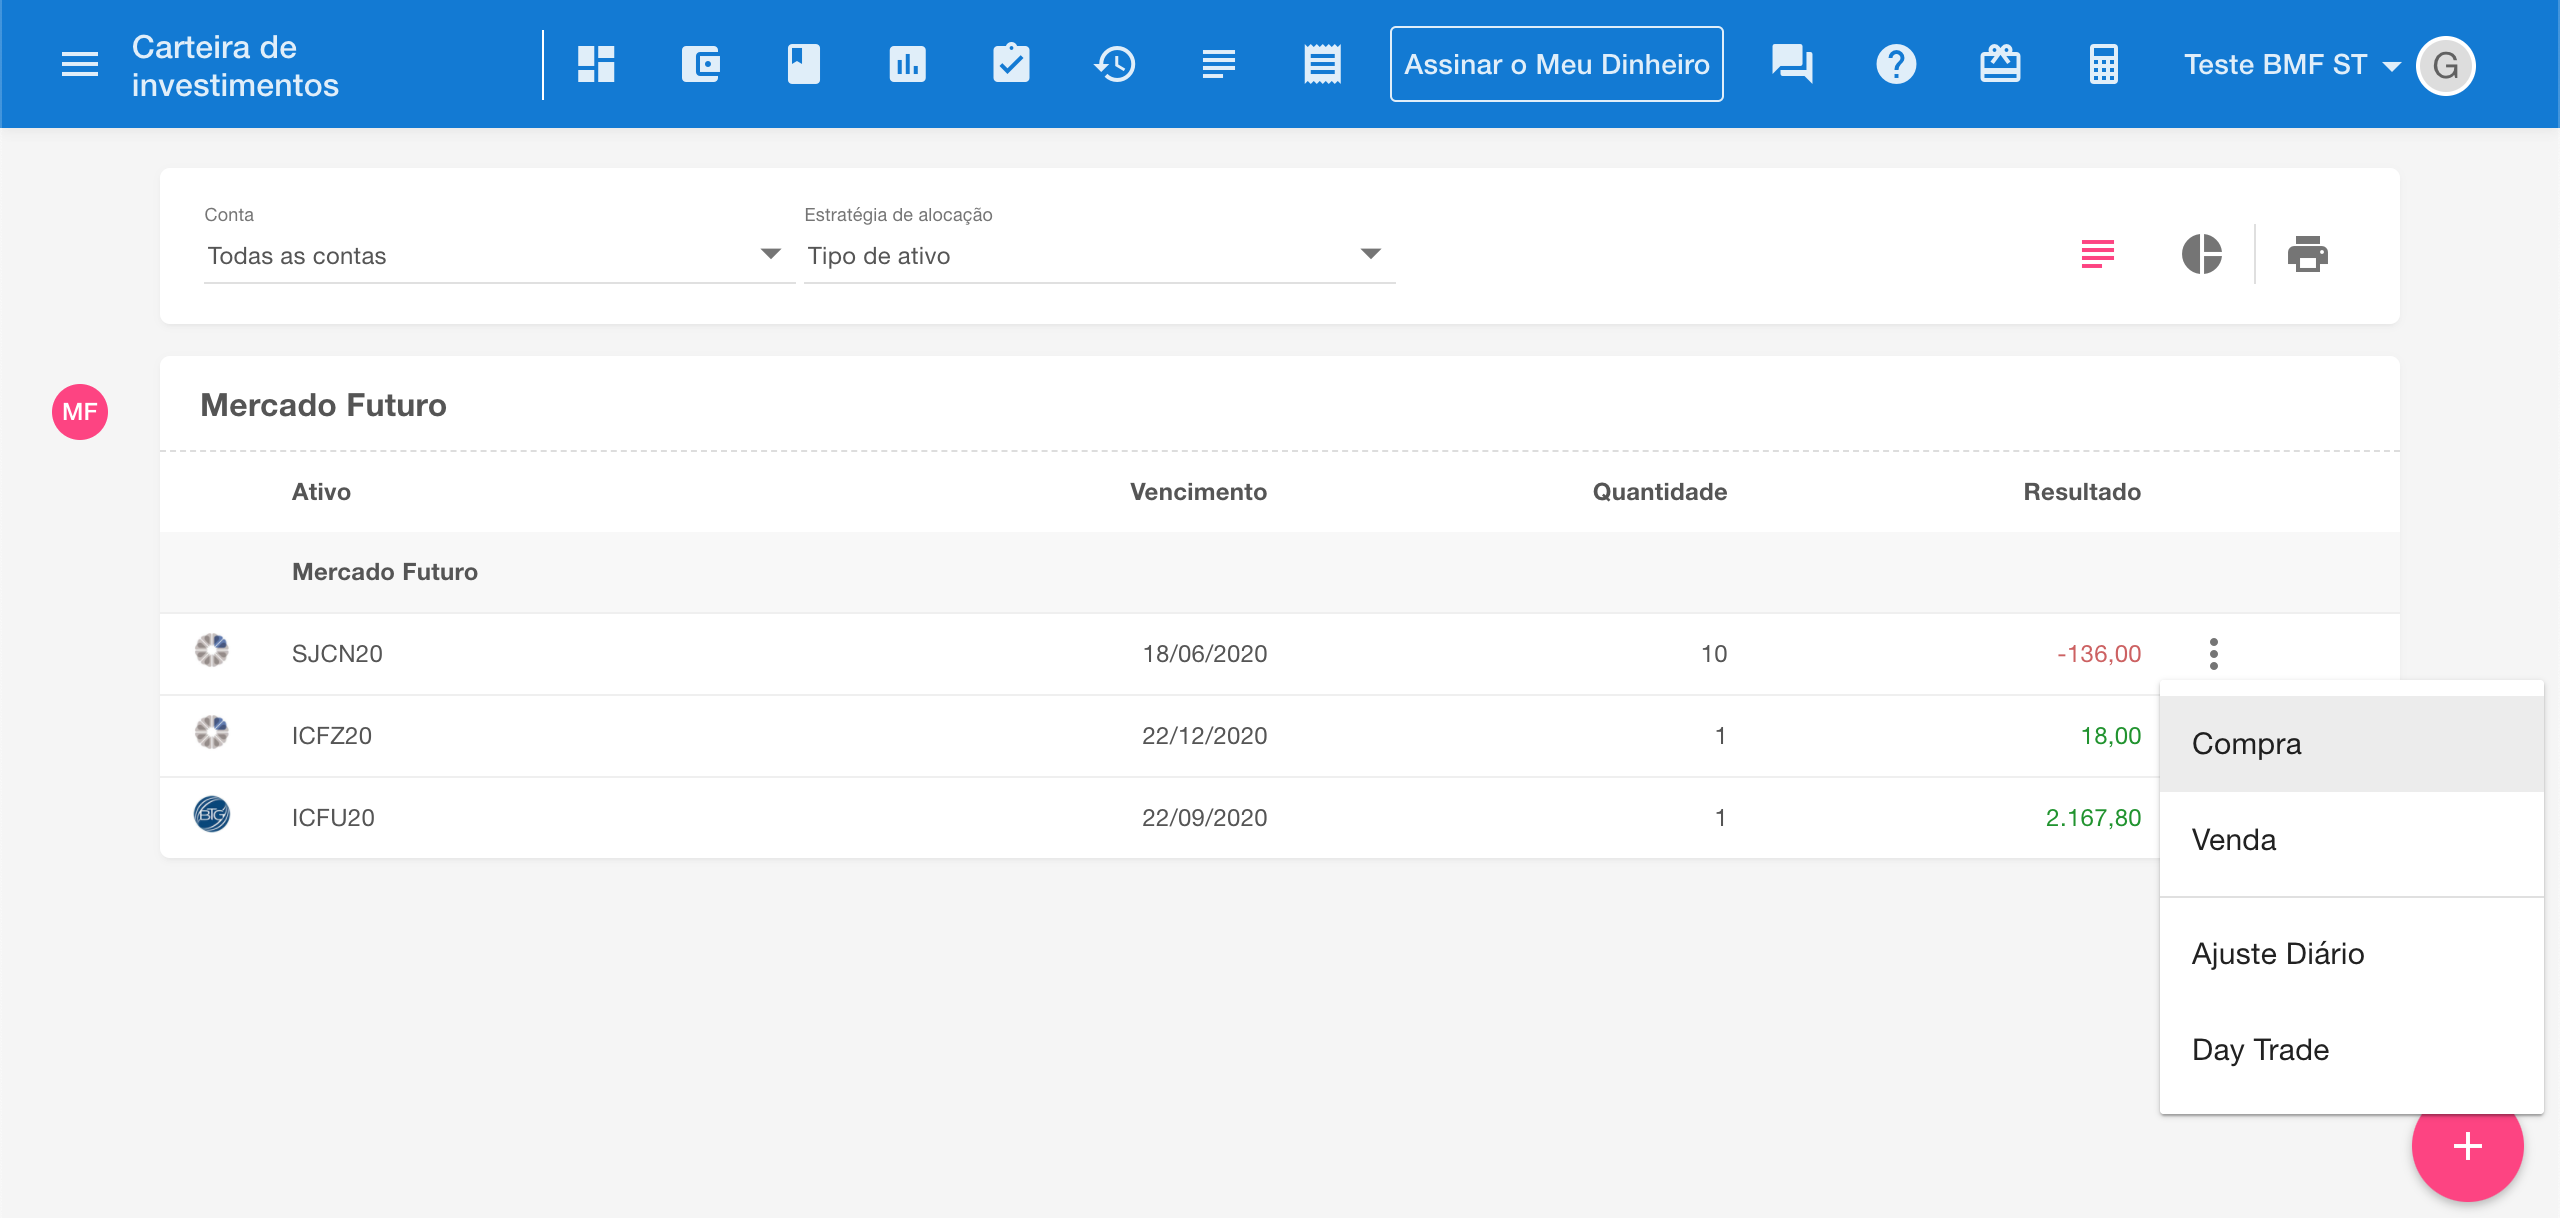
Na importação, o sistema reconhece automaticamente operações normais de compra e venda, ajustes diários e operações day trade.
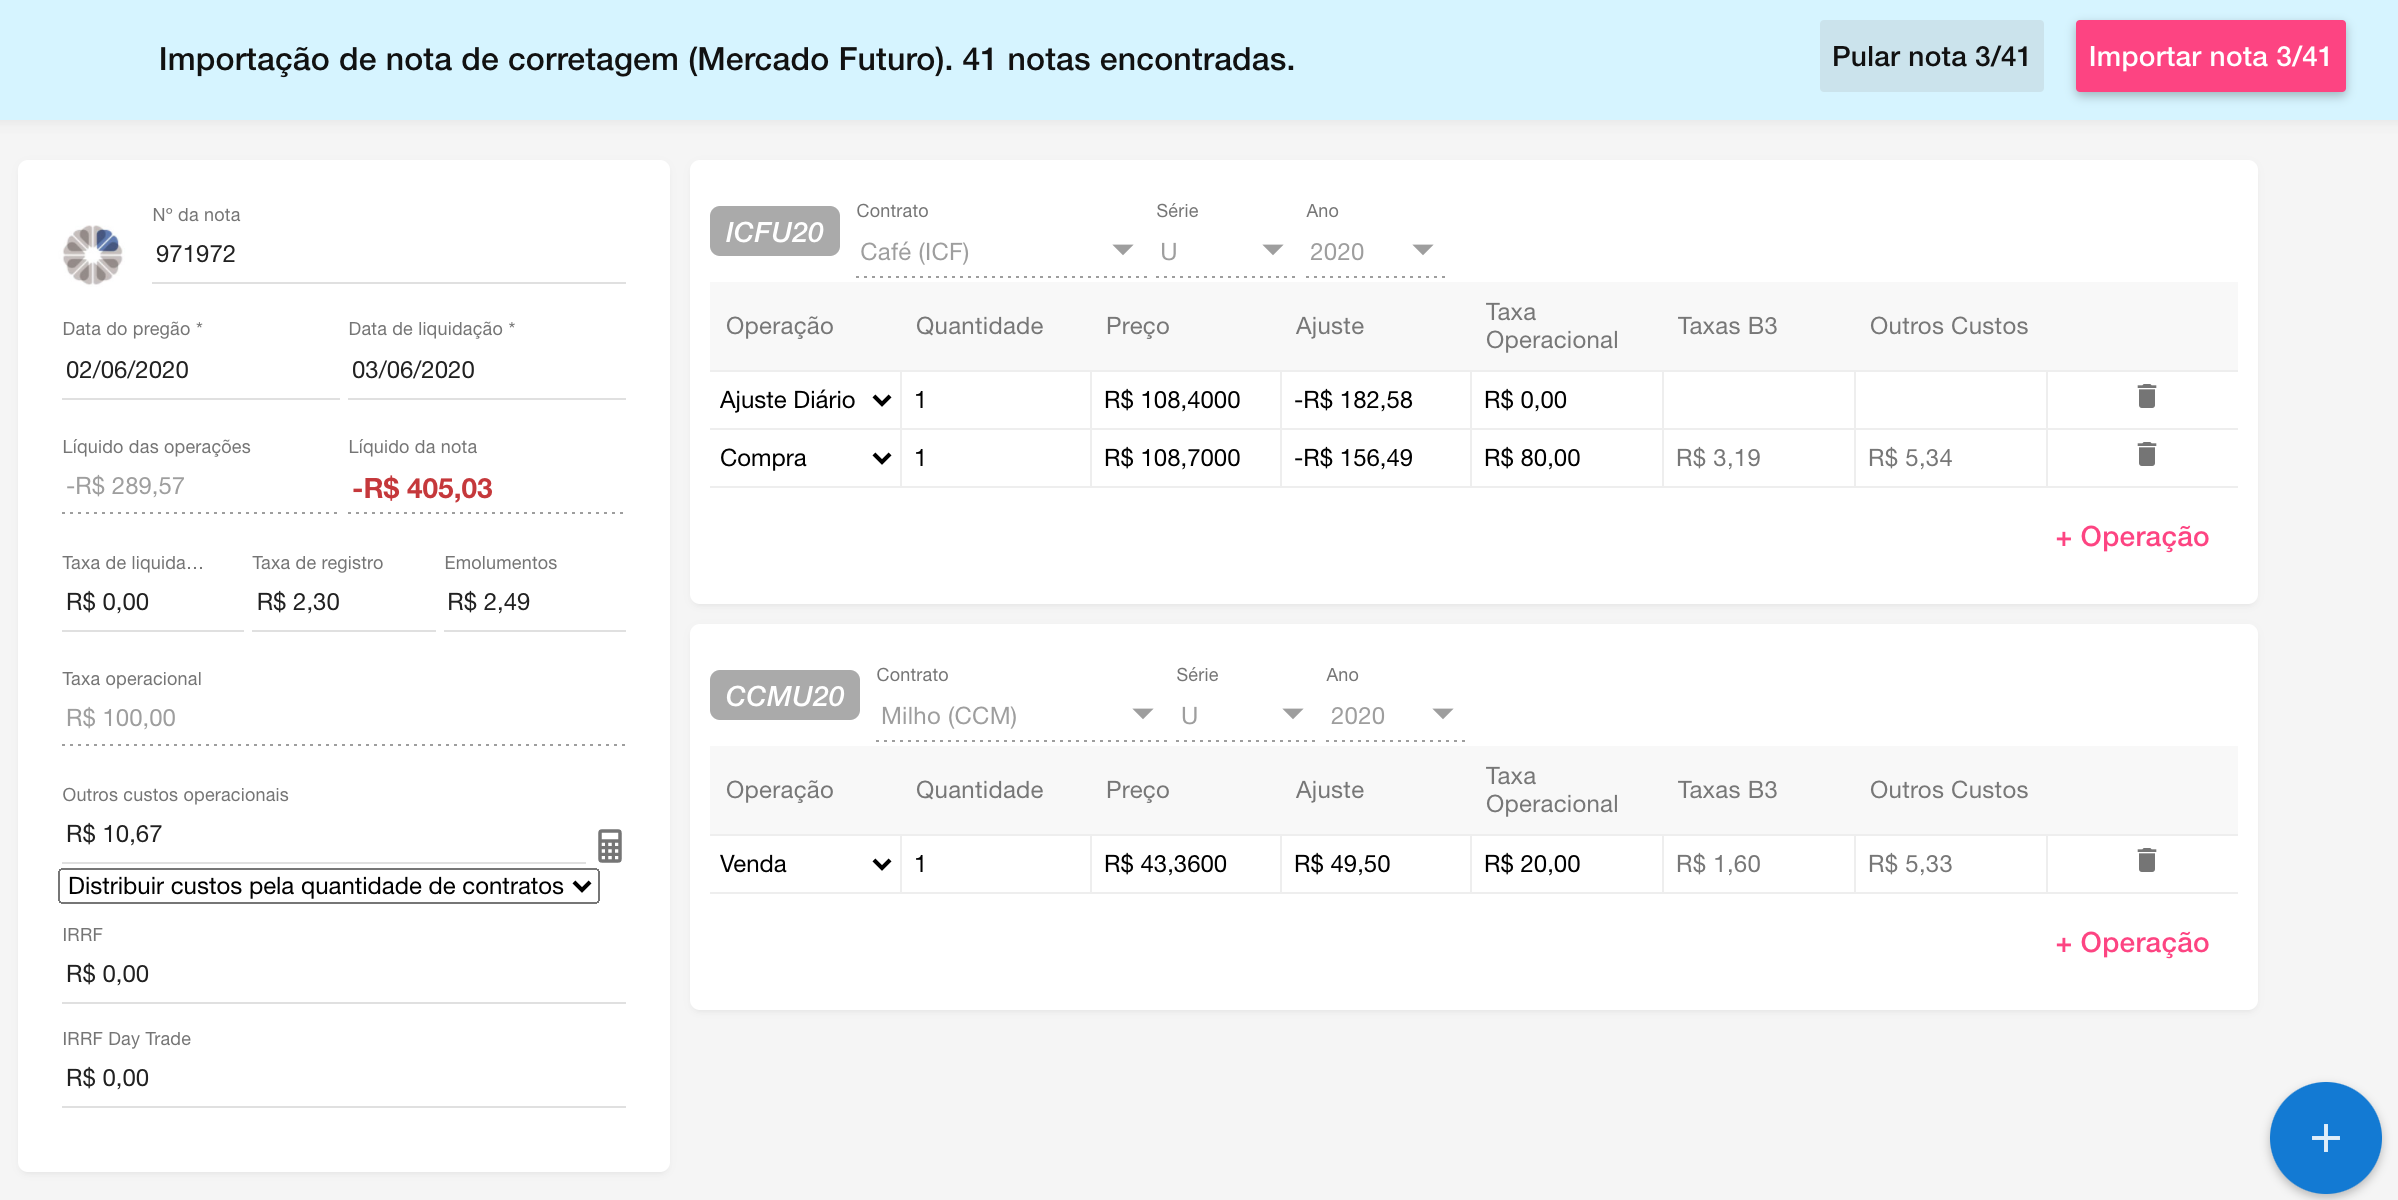
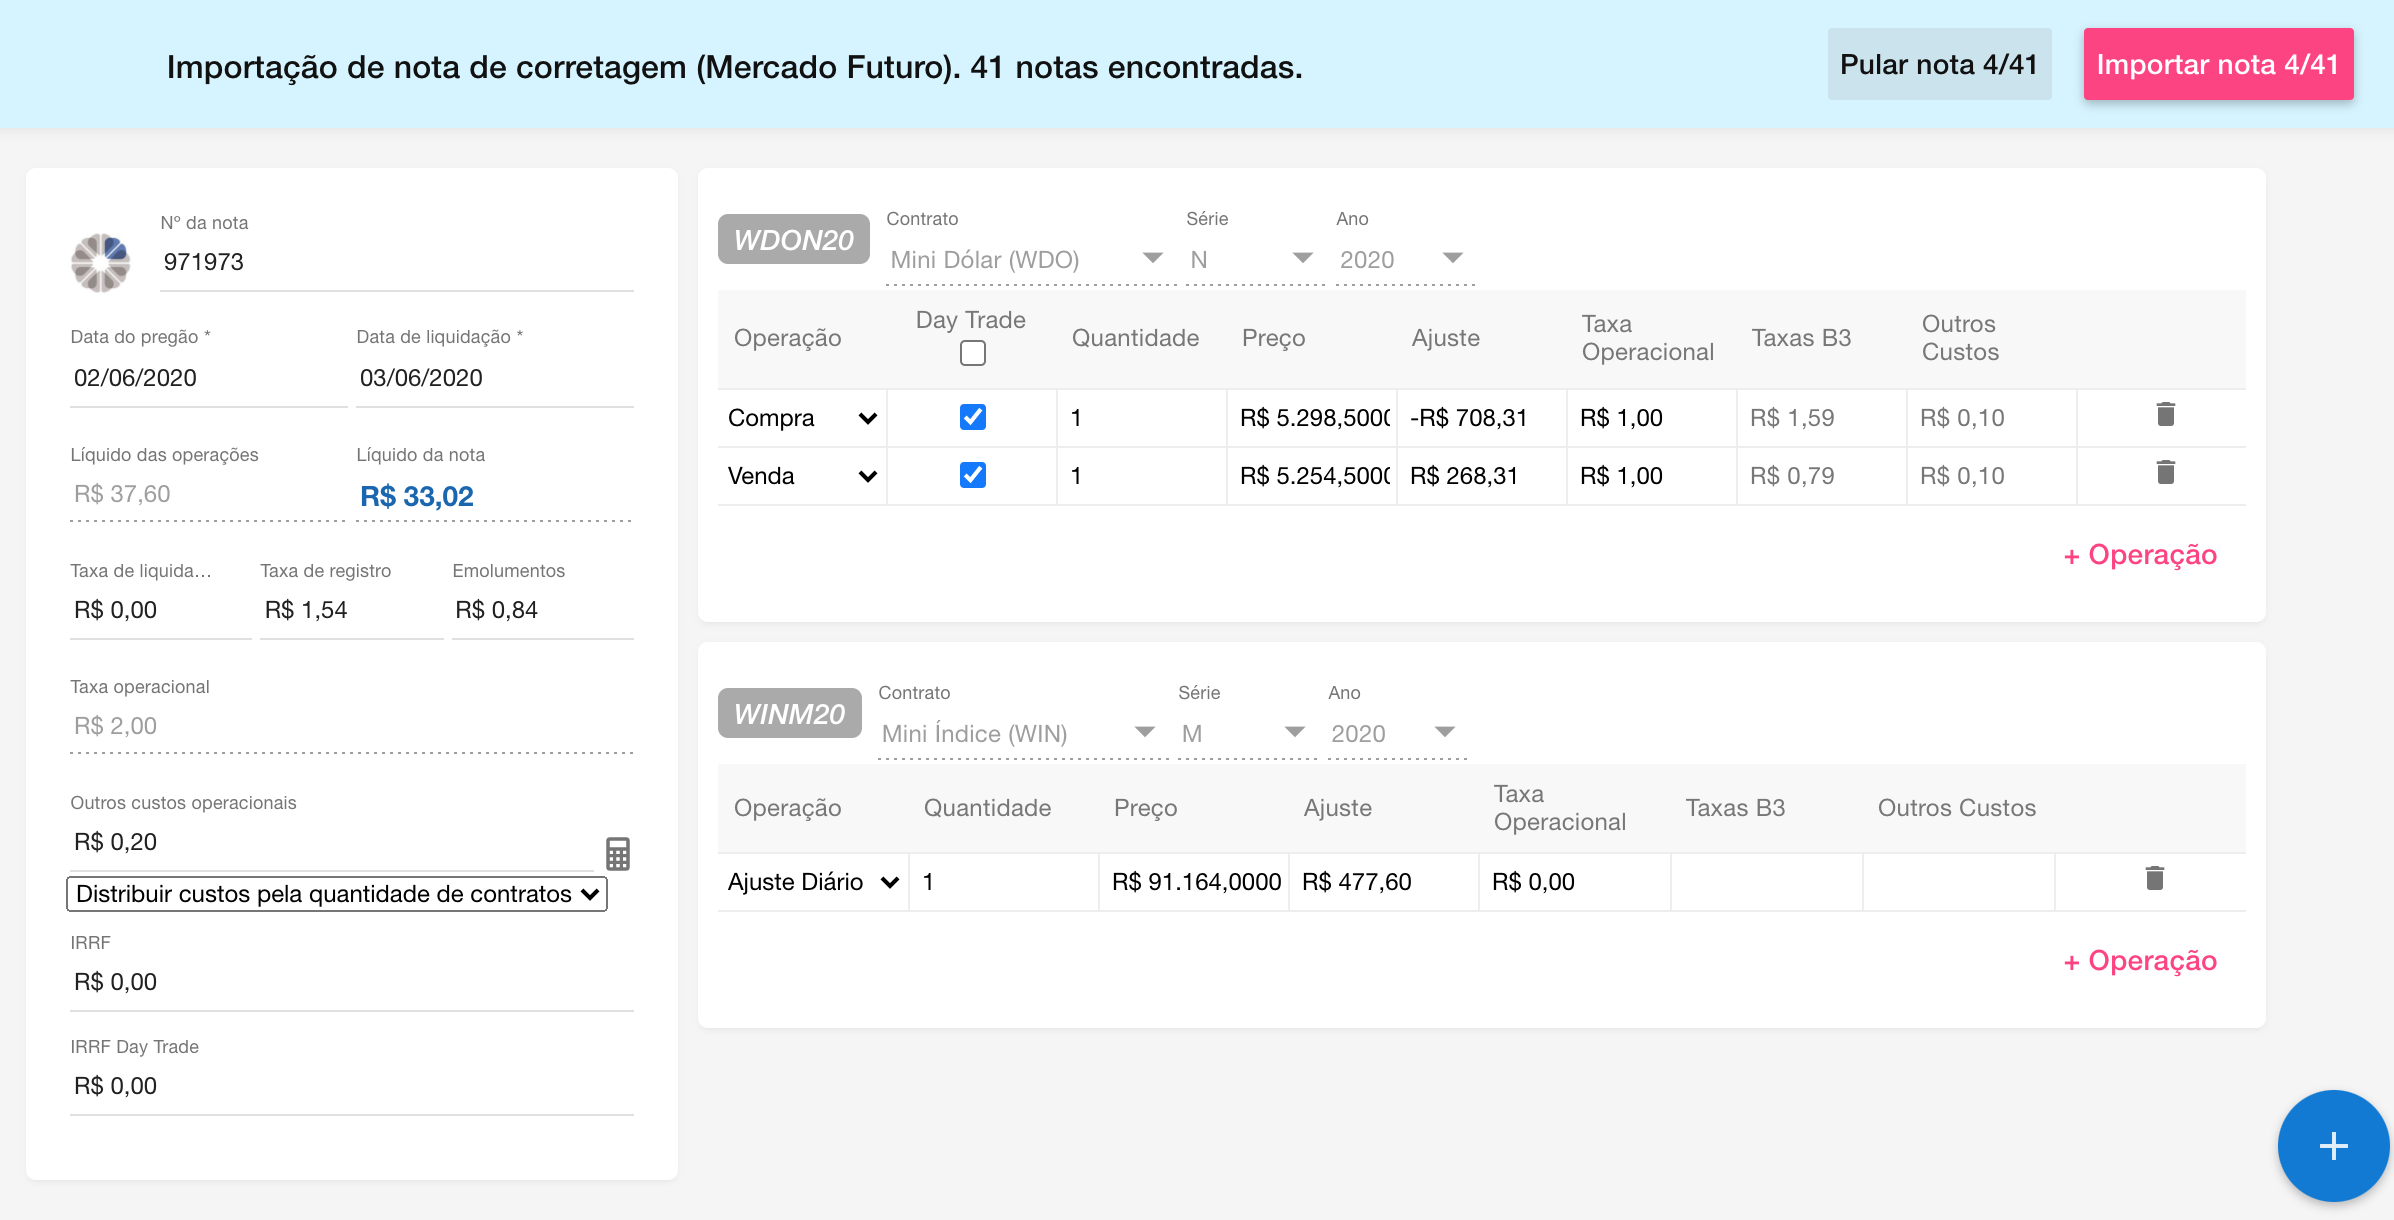
Os resultados são considerados na apuração de imposto de renda.
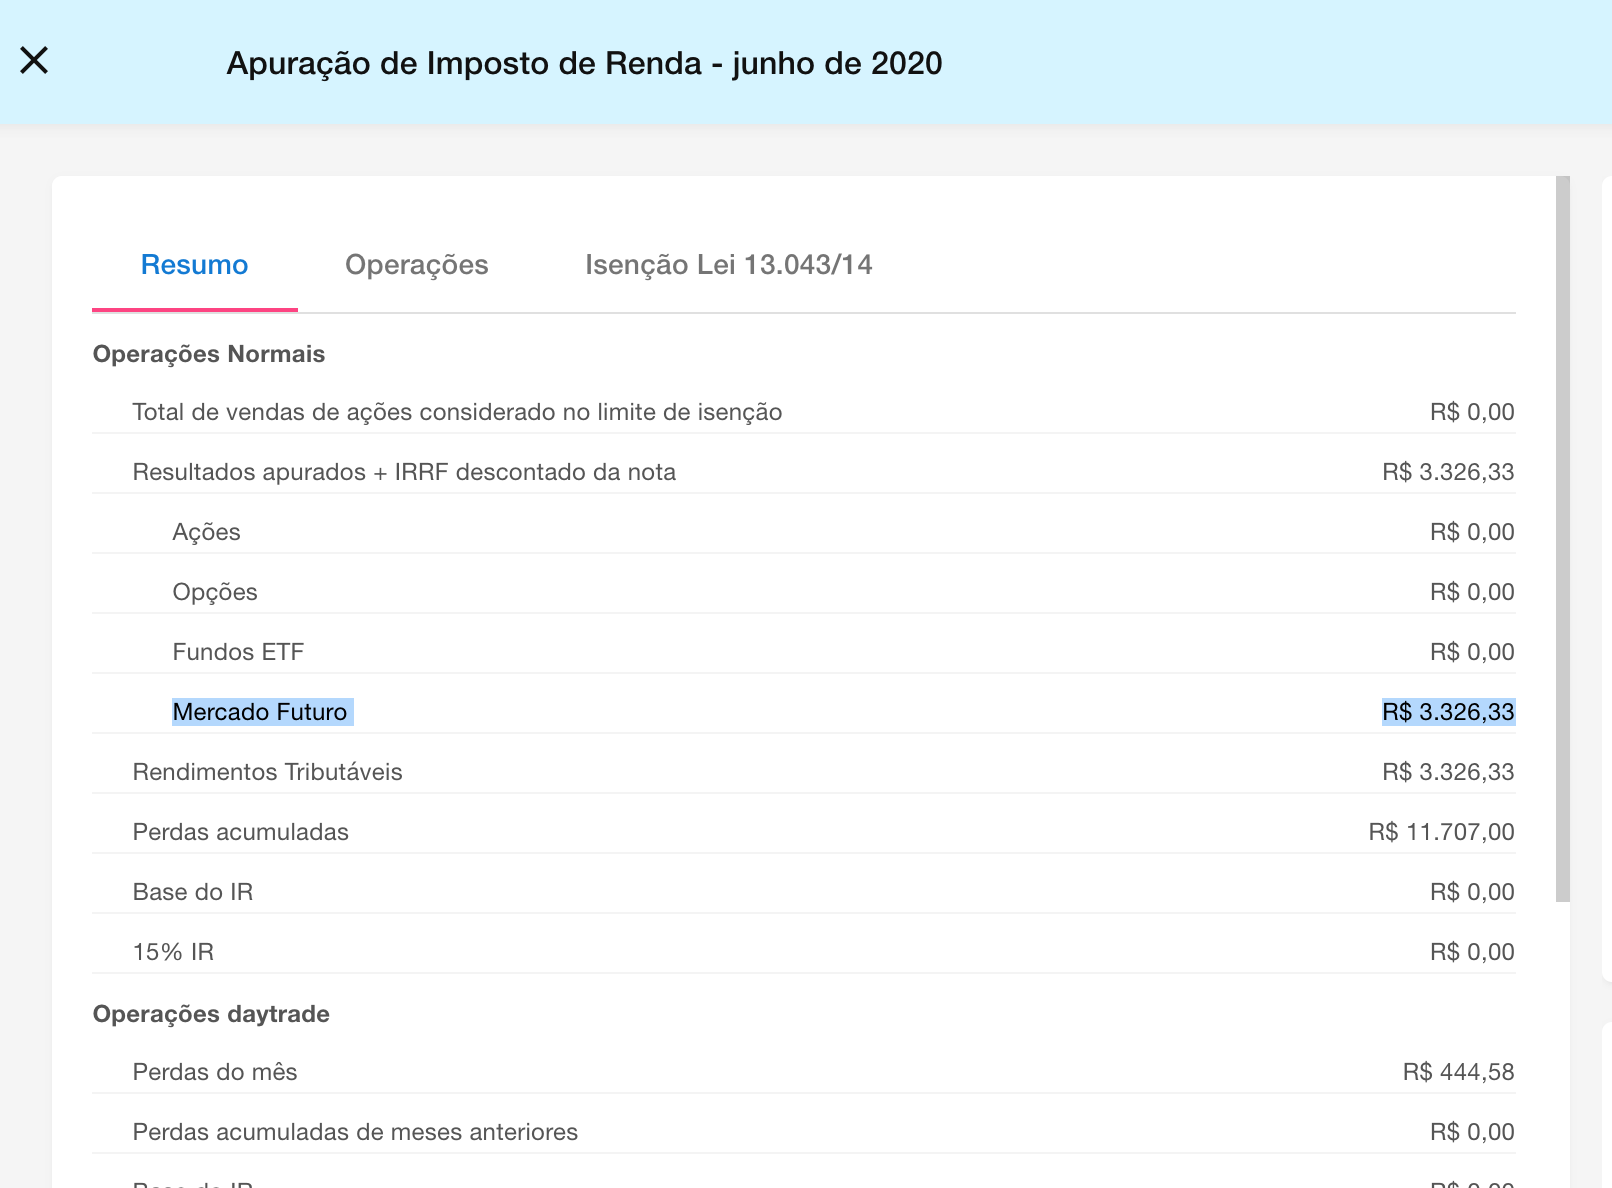
A apuração de IR no mercado futuro segue a IN RFB nº 1585/2015, art. 61 — o ganho líquido é o resultado positivo da soma algébrica dos ajustes diários por ocasião da liquidação, cessão ou encerramento da posição, em cada mês.
O sistema dá suporte ao registro de operações com subscrições?
Sim. É possível registrar o recebimento de um direito, bem como compras e vendas de direitos, pela importação de notas de corretagem ou pela inclusão manual de operações.
Para registrar o recebimento de um direito de subscrição, localize o ativo principal na carteira detalhada ou na lista de ativos.
Se o direito foi comprado, registre a compra pela importação da nota.
Após o recebimento ou compra, o direito aparece no painel correspondente da carteira detalhada, com diversas ações disponíveis.
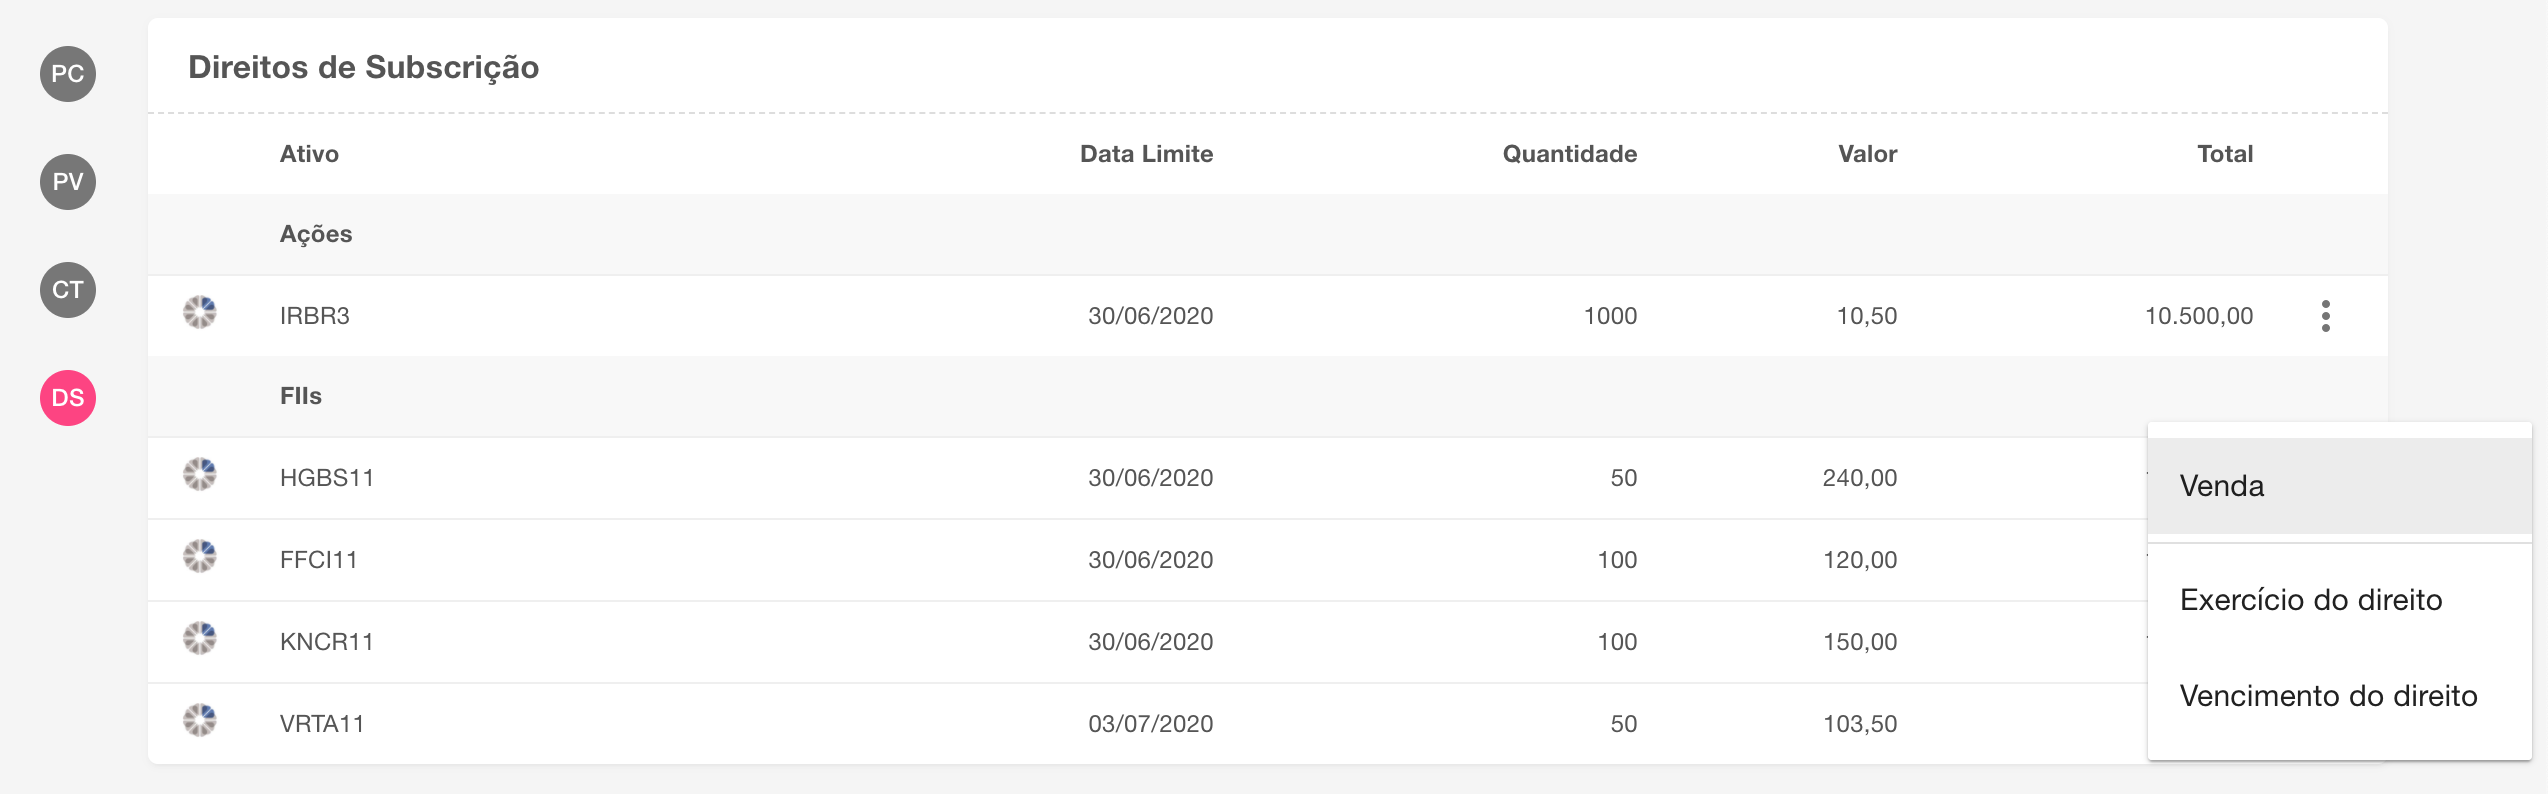
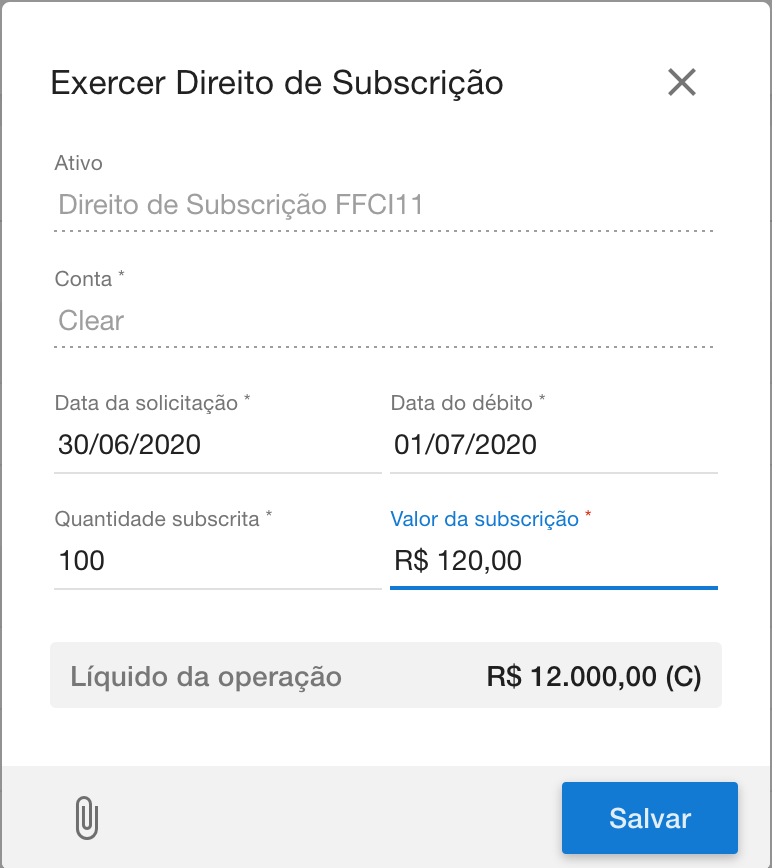
O exercício do direito é o registro do pagamento do valor de face pela quantidade desejada.
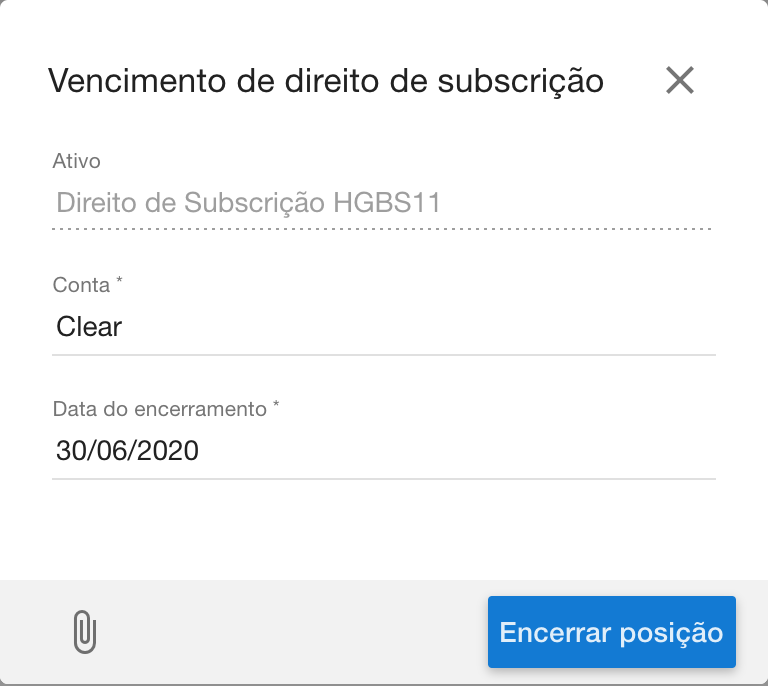
O vencimento é o encerramento da posição de direitos recebidos ou comprados e não exercidos, zerando a posição na carteira e realizando eventuais perdas (no caso de direitos comprados não exercidos).
Quando o direito é exercido, o valor da operação é debitado na conta corrente vinculada e um recibo de subscrição é criado, podendo ser convertido no ativo principal.
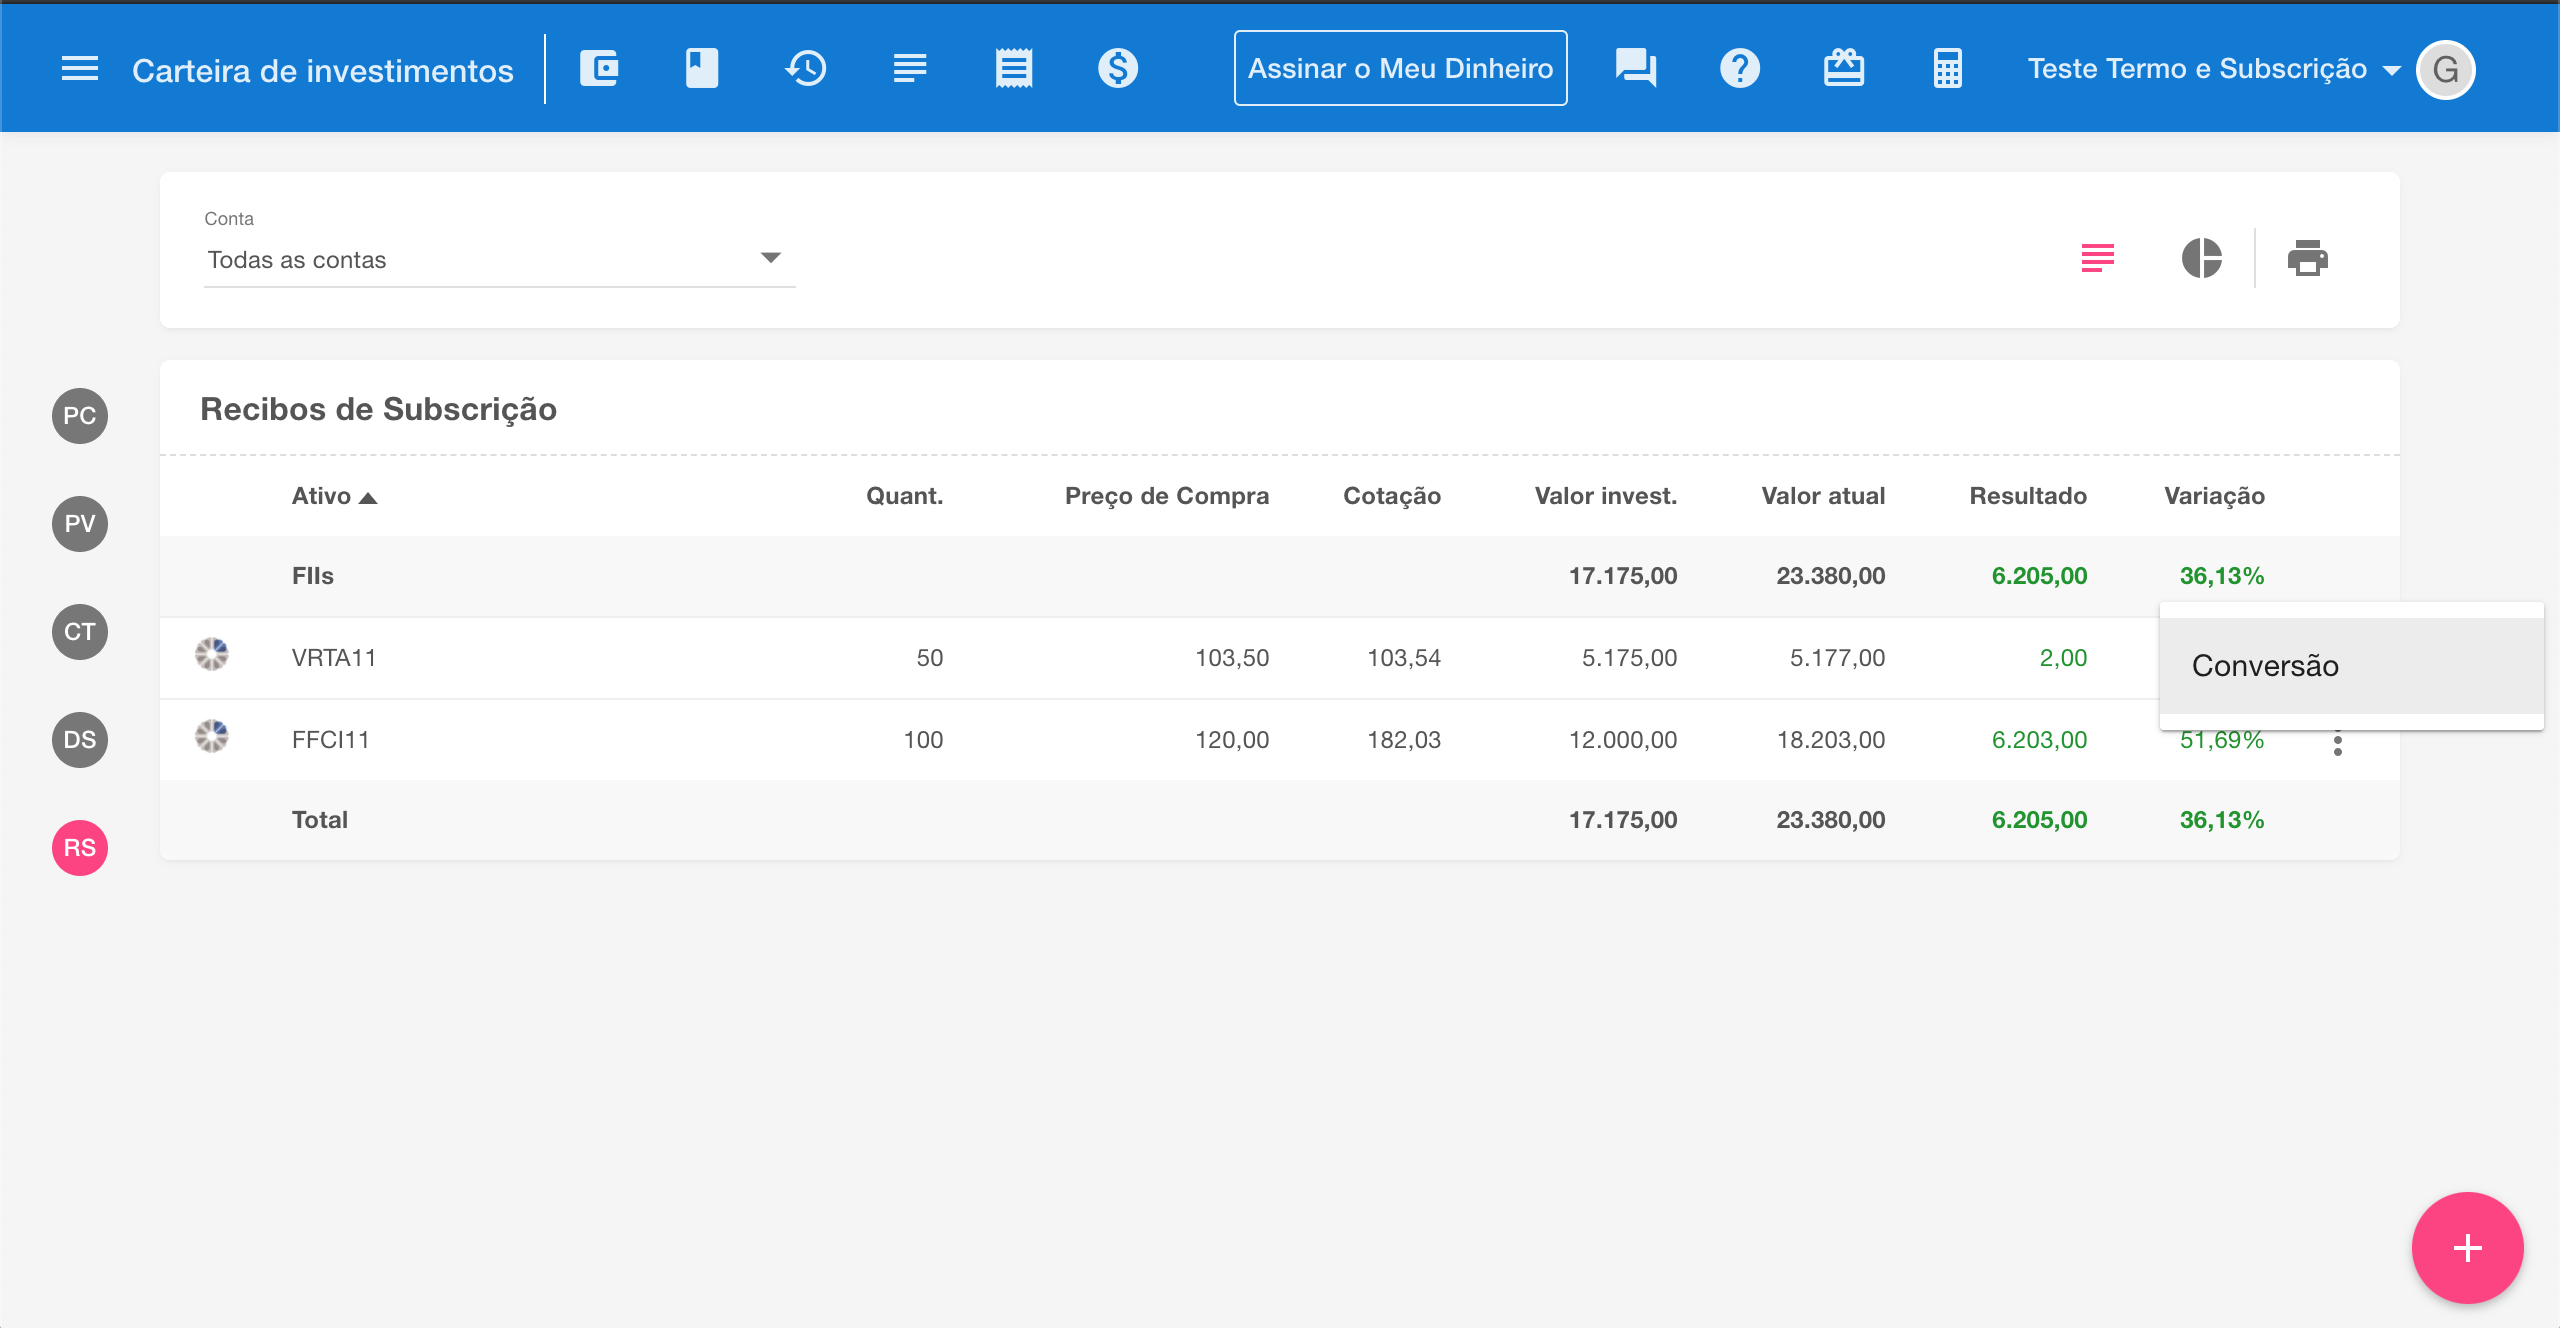
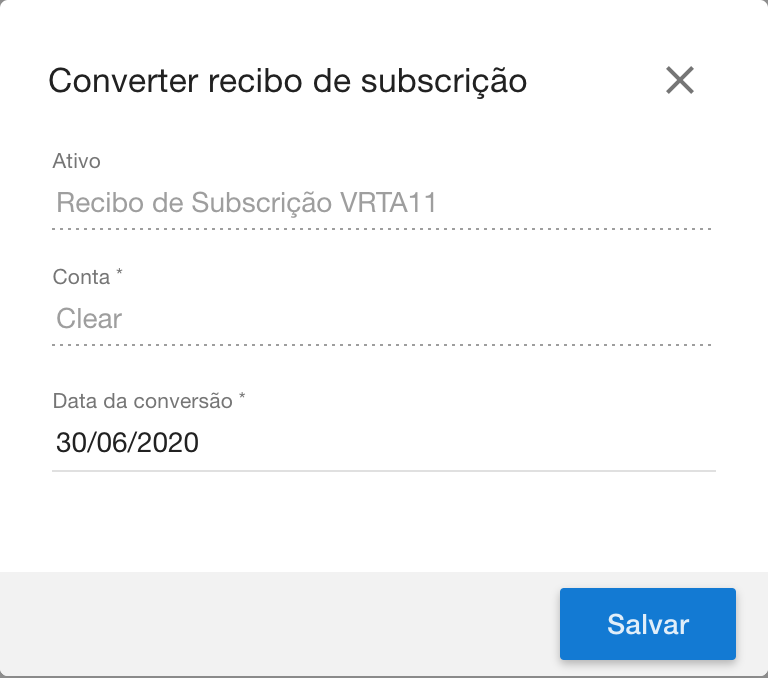
Um direito recebido ou comprado também pode ser vendido no mercado (registro pela importação de nota).
Só é possível registrar a venda de um direito se ele constar da carteira (por registro prévio de compra ou recebimento). Ganhos ou perdas com compra/venda ou vencimento de direitos comprados são considerados operações normais na apuração de IR.
Como registrar o exercício de opções?
Para registrar o exercício de uma opção, é necessário que a compra ou venda da opção já esteja registrada no MD. Há 4 possibilidades, conforme a posição:
- Posição comprada em PUT → exercício do direito de venda;
- Posição comprada em CALL → exercício do direito de compra;
- Posição vendida em PUT → exercício da obrigação de compra;
- Posição vendida em CALL → exercício da obrigação de venda.
O registro pode ser feito manualmente, a partir da posição da opção na carteira ou no detalhamento do ativo.
Na tela de registro, informe os dados do ativo comprado ou vendido; também é possível registrar a operação inversa, caso tenha ocorrido no mesmo dia.
O código da ação precisa ser da mesma empresa da opção; do contrário, o sistema recusa o exercício.
O registro também pode ser feito pela importação da nota de corretagem, inclusive com compras e vendas casadas no mesmo dia.
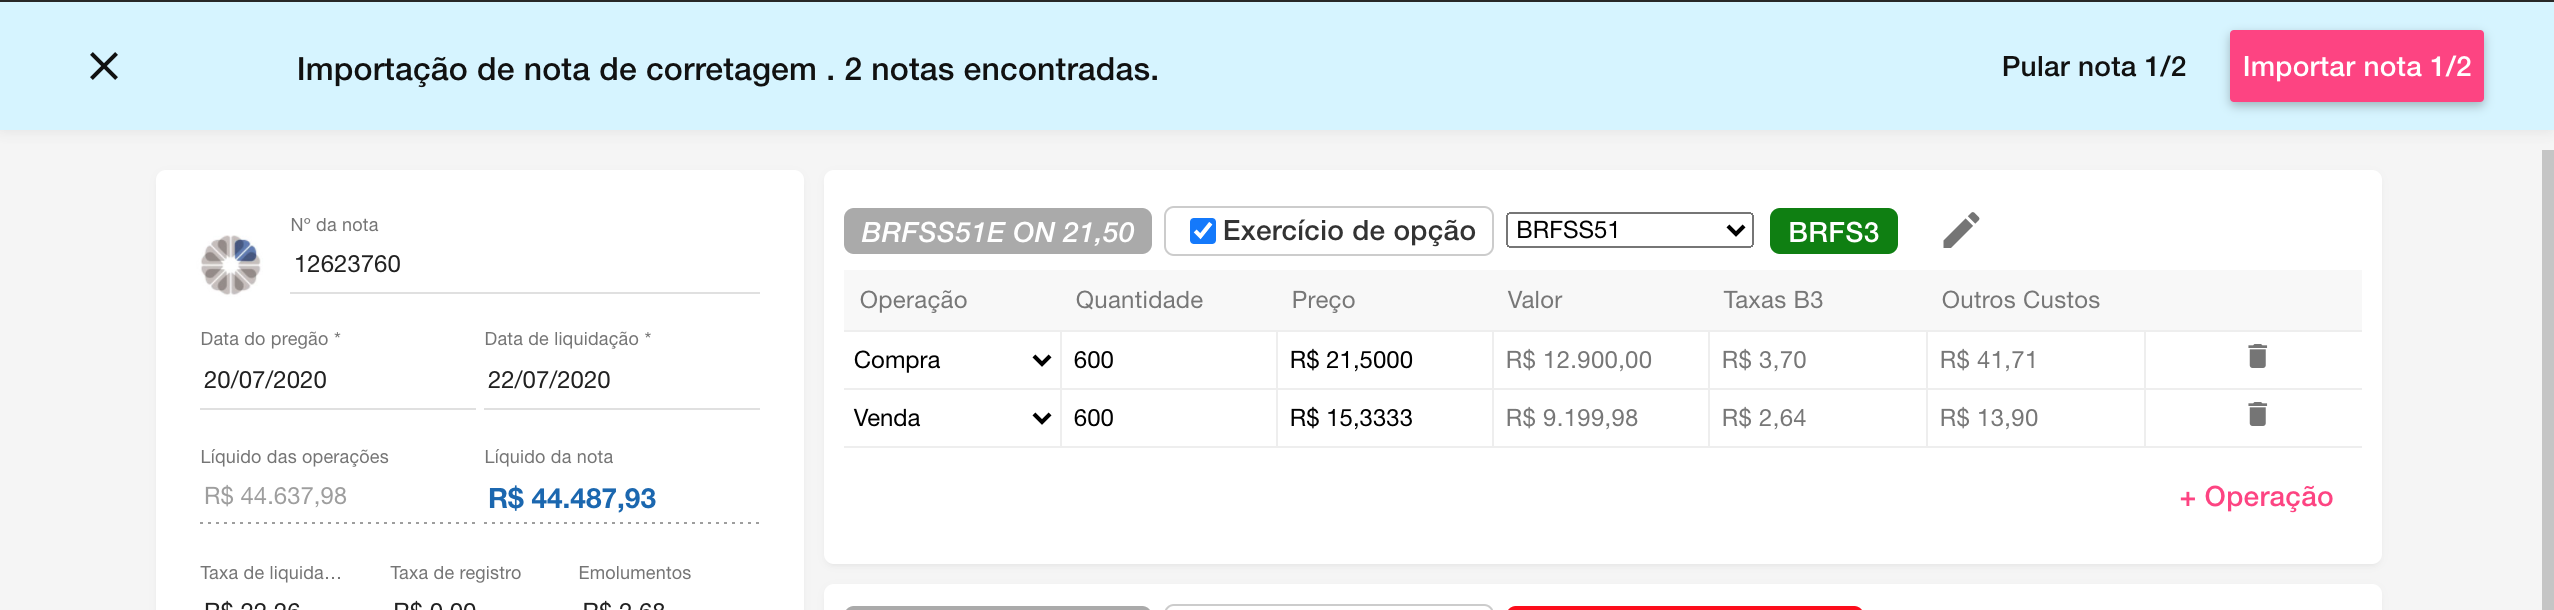
É importante registrar corretamente o exercício, pois compras/vendas a partir dele podem deixar de ser tratadas como operações normais com ações e ter o resultado tributado, independentemente do limite de isenção. O prêmio pago na compra ou recebido na venda de uma opção é sempre compensado no resultado do ativo principal:
- Compras e vendas casadas no mesmo dia: resultado apurado pela diferença dos preços de compra e venda do ativo principal (±) o prêmio, menos custos. Não interferem em posições existentes do mesmo ativo.
- Compra simples: adiciona o ativo à posição comprada (compensando o prêmio no custo médio, podendo ficar isenta de IR); ou abate/liquida posição vendida (gera resultado tributável como operação com opções).
- Venda simples: adiciona o ativo à posição vendida (compensando o prêmio no valor médio de venda); ou abate/liquida posição comprada (gera resultado tributável como operação com opções).
A apuração de IR nos mercados de opções segue a IN RFB nº 1585/2015, art. 60.
Como o IRRF das notas de corretagem é considerado na apuração de IR?
Podem ocorrer duas situações:
O IRRF é descontado do líquido da nota
Na apuração do IR, o valor do IRRF já será descontado do IR a pagar.
O IRRF NÃO é descontado do líquido da nota
Na apuração, o Meu Dinheiro traz o valor do IRRF acumulado; então é preciso verificar se ele já foi debitado da conta da corretora:
- Se já foi debitado na corretora, mantenha o valor do IRRF acumulado na apuração, para que seja descontado do IR a pagar;
- Se ainda não foi debitado, significa que ainda está sendo acumulado pela corretora — nesse caso, informe o IRRF acumulado como zero antes de salvar a apuração.
O IRRF de meses sem IR a pagar é acumulado como crédito a compensar no futuro, até 31/12 de cada ano, quando o saldo é zerado e deixa de ser compensado automaticamente nas apurações do ano seguinte. O IRRF de operações normais pode ser usado para abater, na apuração de IR, o IR de operações normais e também de day trade; o saldo que sobrar no fim do ano pode ser compensado na declaração anual. Já o IRRF de day trade só abate IR de day trade, e o saldo só pode ser compensado nos meses seguintes até dezembro do mesmo ano. O IRRF de FII só abate IR de operações com FII. Referência: Receita Federal – Retenções em bolsa de valores.
Exemplo: o IR apurado em day trade no mês foi R$ 50,78, o IRRF de day trade do mês foi R$ 3,28 e o saldo de IRRF acumulado de operações normais era R$ 86,50. O IRRF de day trade abate R$ 3,28 e o IRRF de operações normais cobre o restante (R$ 47,50), então o valor a pagar fica zerado. O saldo de IRRF de operações normais que sobra (R$ 39,00) é levado para os próximos meses.
Qual o efeito de cada opção de distribuição dos custos na importação de nota de corretagem?
As opções de distribuição de custos se aplicam apenas aos "Outros custos operacionais", e o resultado é literalmente o descrito em cada opção, conforme o tipo de nota (mercado à vista ou futuro).
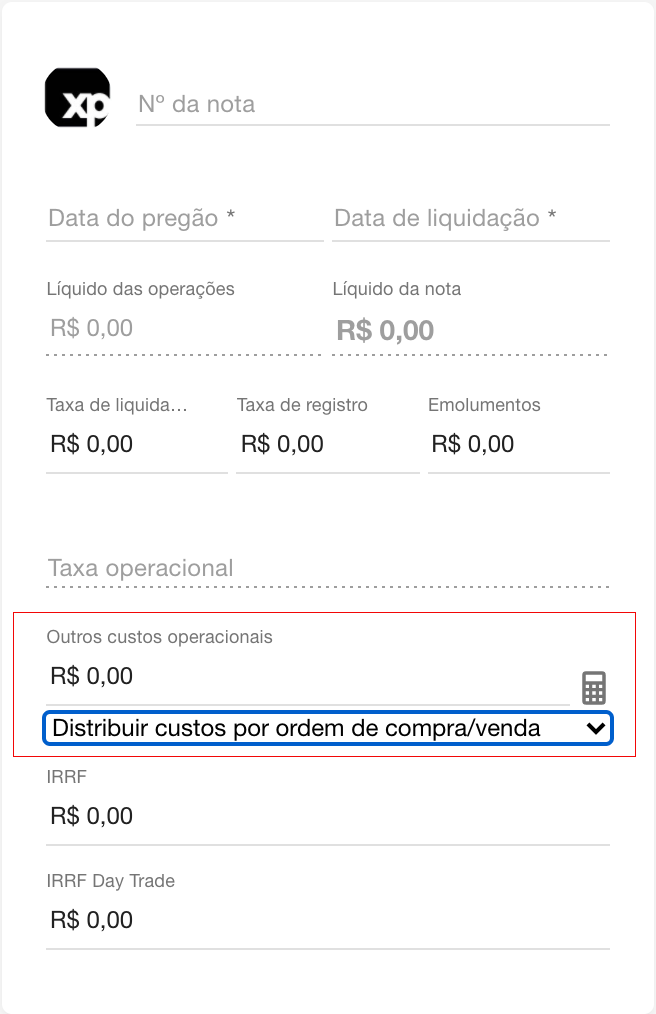
Notas de mercado à vista
- Distribuir por ordem de compra e venda (padrão sugerido): proporcional às quantidades de ordens executadas para gerar a nota;
- Igualmente por operação: rateado por cada linha visível na importação;
- Proporcionalmente ao valor da operação: rateado conforme o campo Valor de cada linha;
- Manualmente: você edita o valor de cada linha.
Notas de mercado futuro
- Pela quantidade de contratos (padrão sugerido): proporcional ao campo Quantidade de cada linha;
- Por ordem de compra e venda: proporcional às quantidades de ordens executadas;
- Igualmente por operação: rateado por cada linha visível;
- Manualmente: você edita o valor de cada linha.
O que muda no MD com a LEI 14.754/2023 sobre tributação de investimentos no exterior?
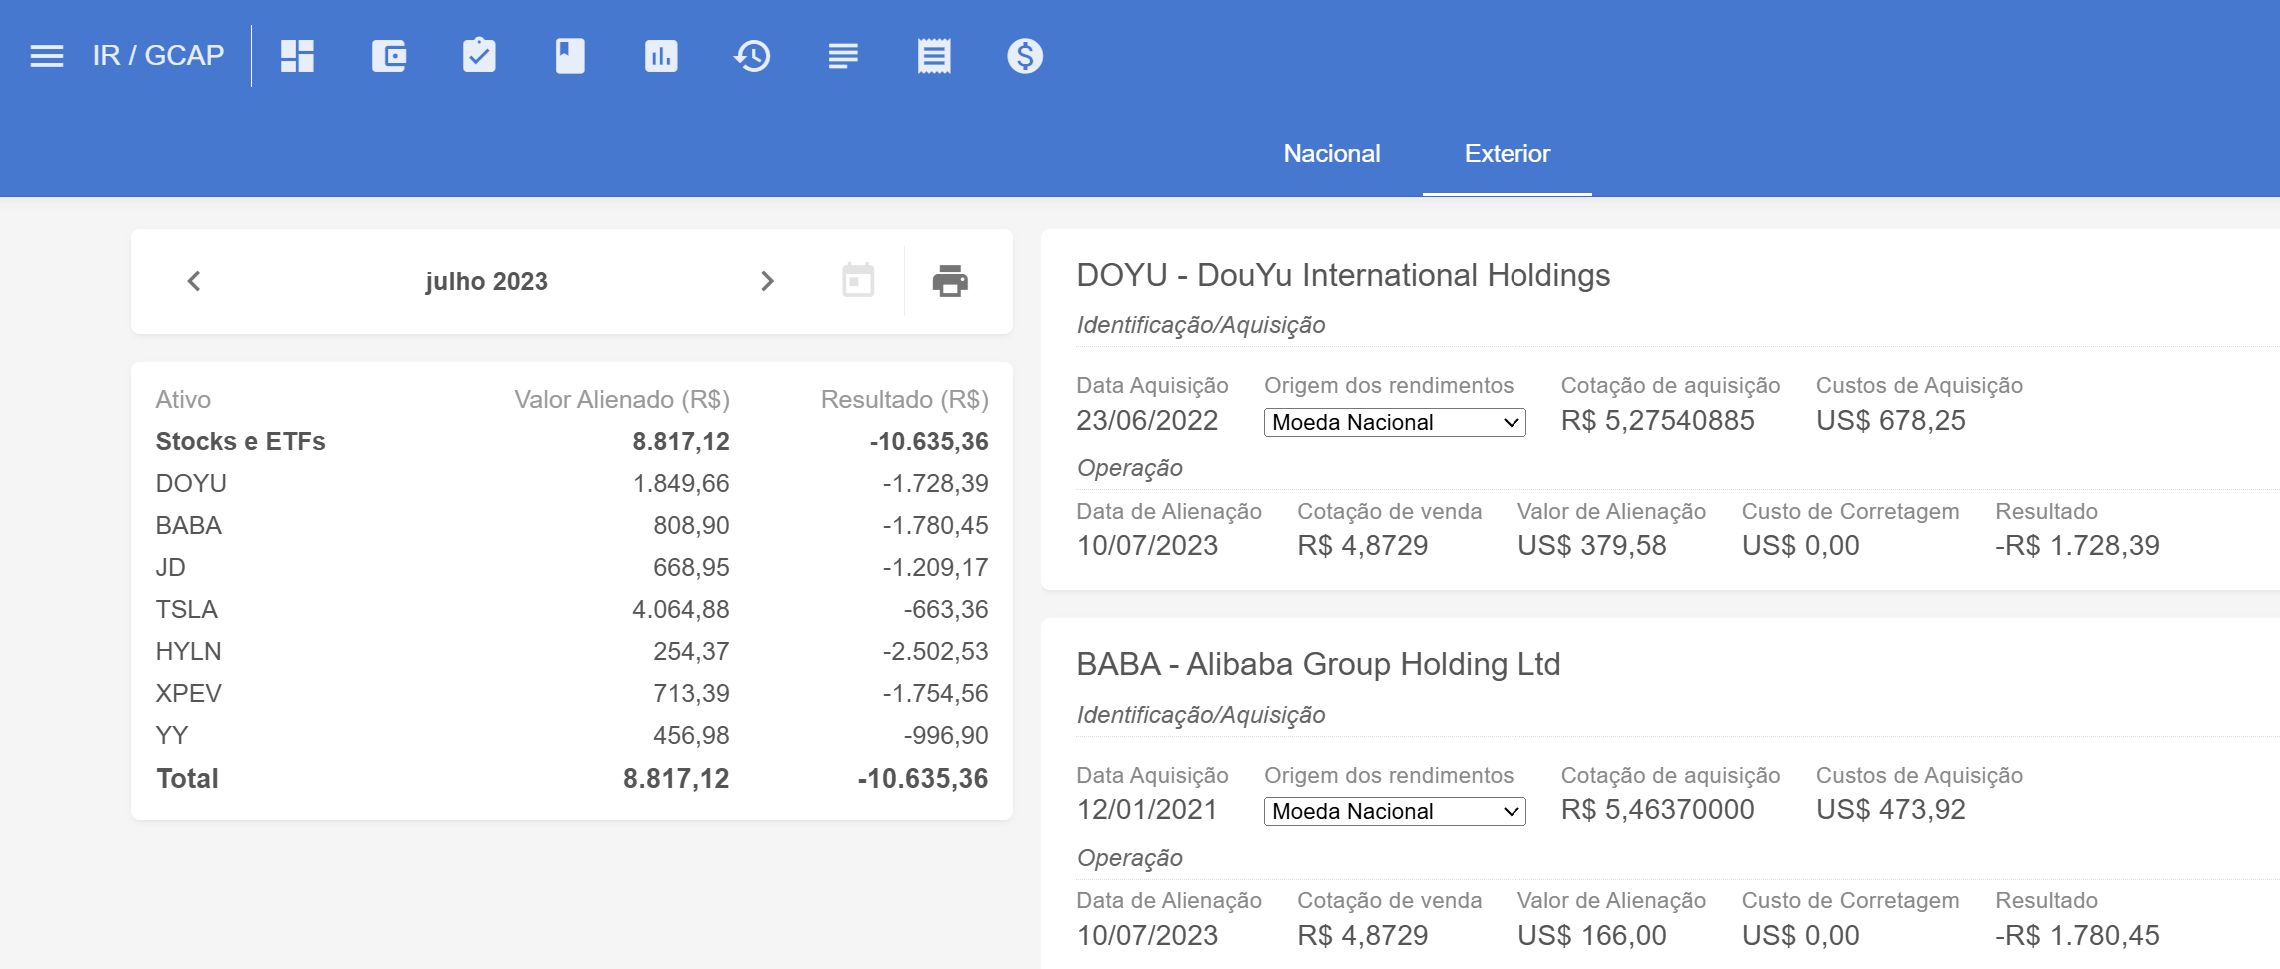
Para vendas de ativos ou dividendos recebidos até dez/2023, o investidor usava os programas GCAP e Carnê Leão da Receita Federal para informar rendimentos e calcular impostos, importando depois esses dados para a declaração anual. Para as vendas até 2023, o MD disponibiliza a funcionalidade GCAP para calcular os valores.
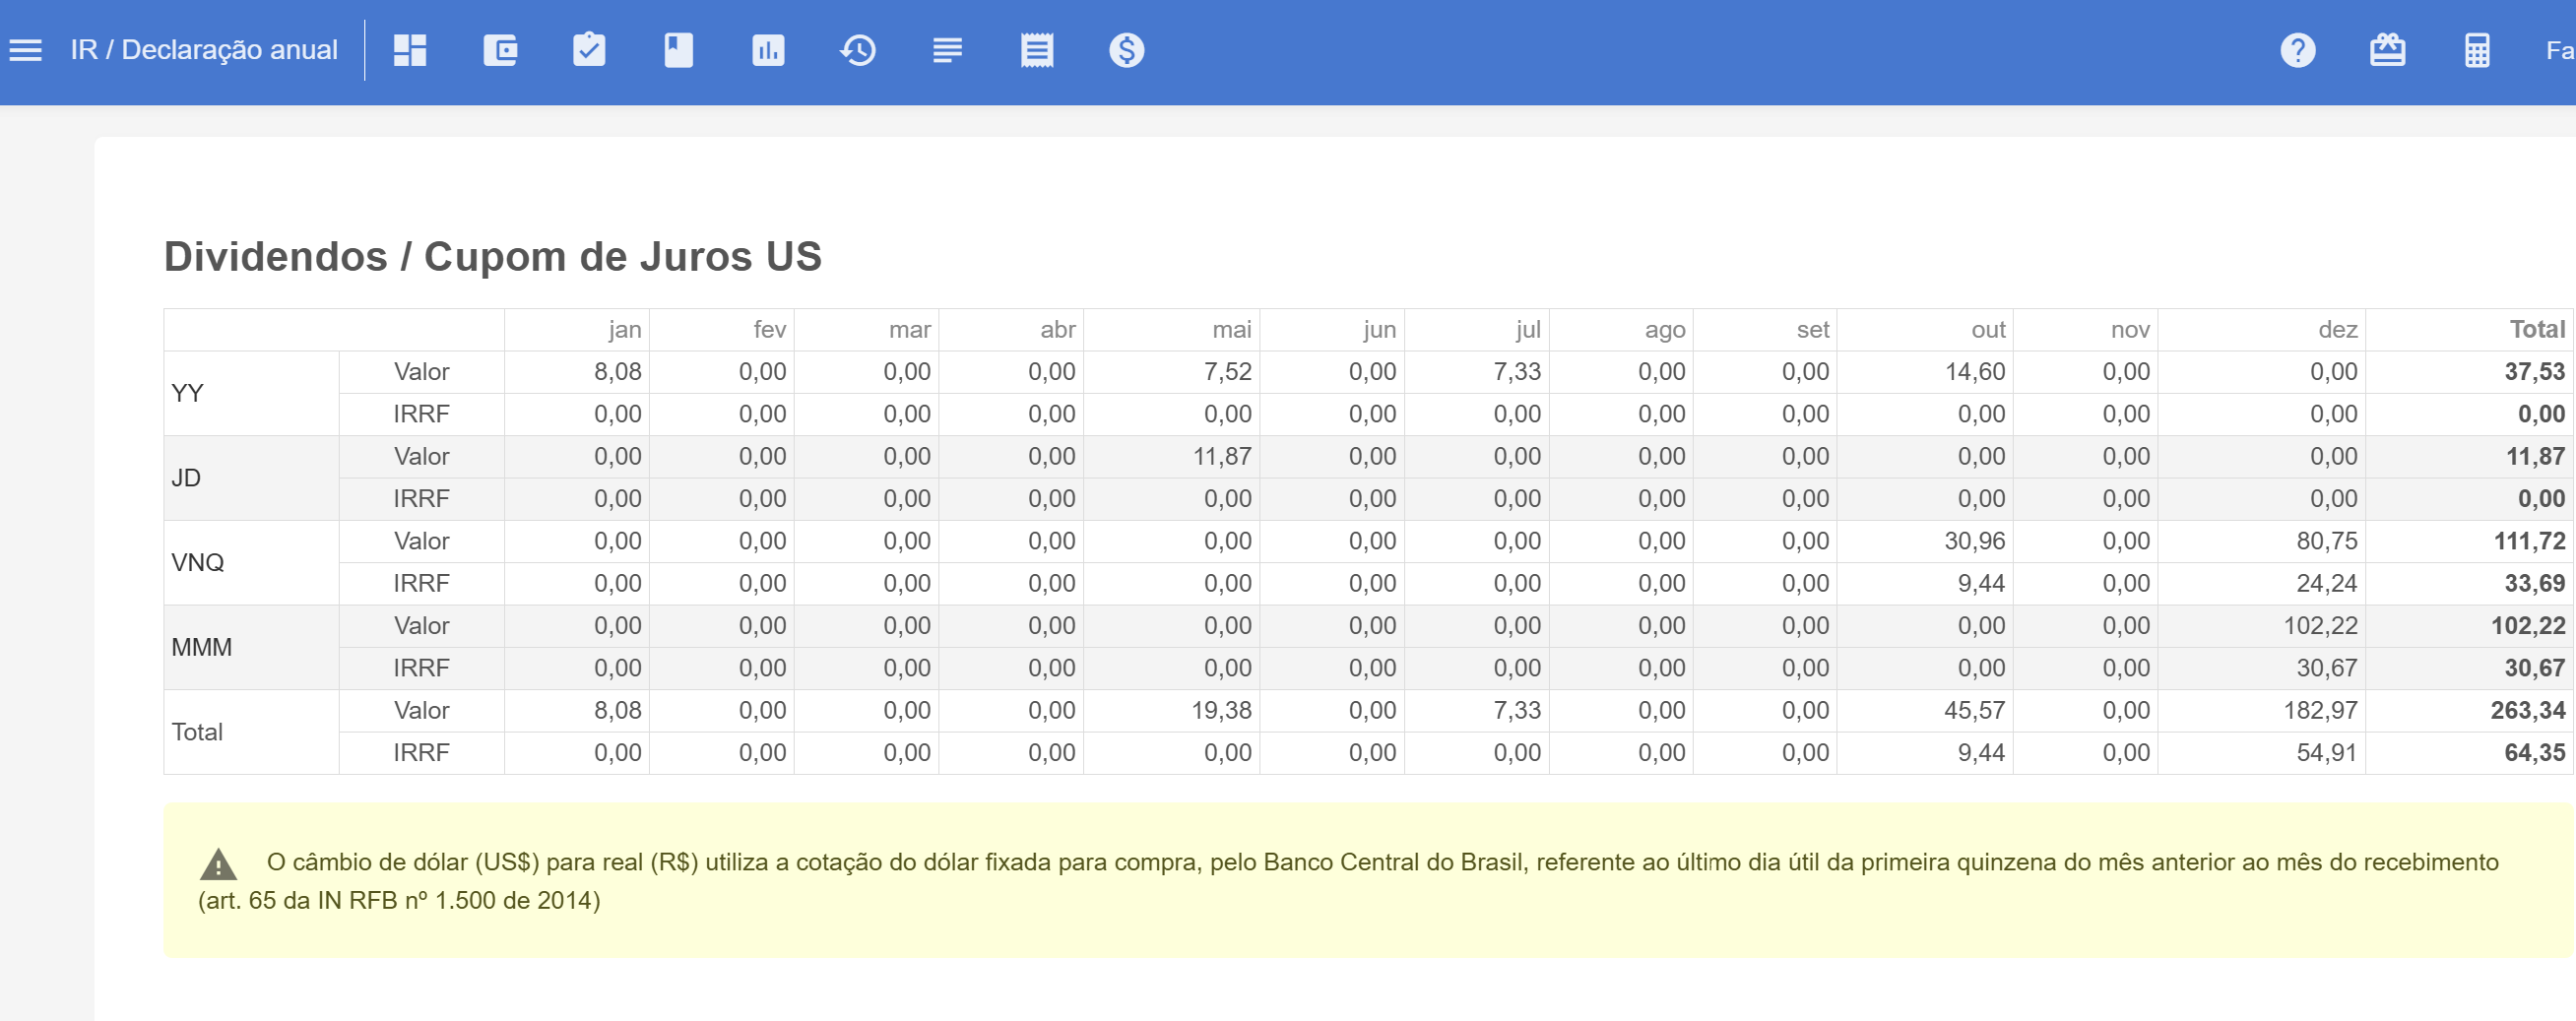
Para cupons de juros e dividendos recebidos, o quadro do relatório de Declaração Anual era usado para calcular os valores a informar no Carnê Leão.
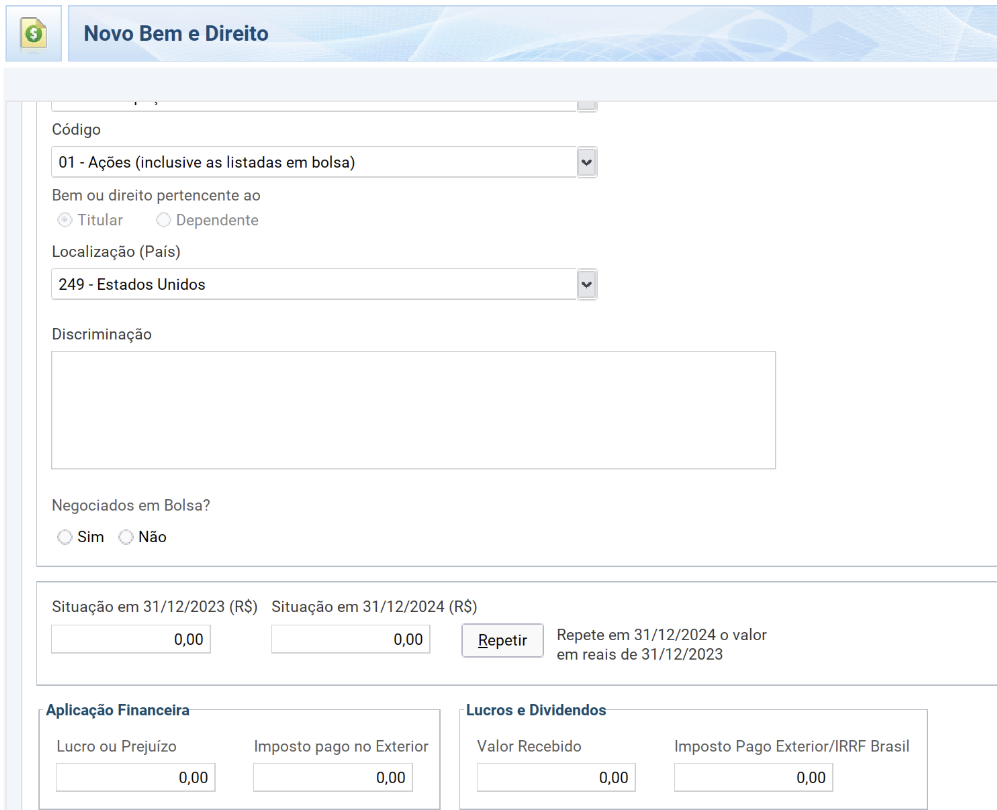
A partir de janeiro de 2024, o investidor deixa de usar o GCAP e o Carnê Leão. Para informar rendimentos e calcular os impostos, usa diretamente o programa de declaração anual, no quadro Bens e Direitos.
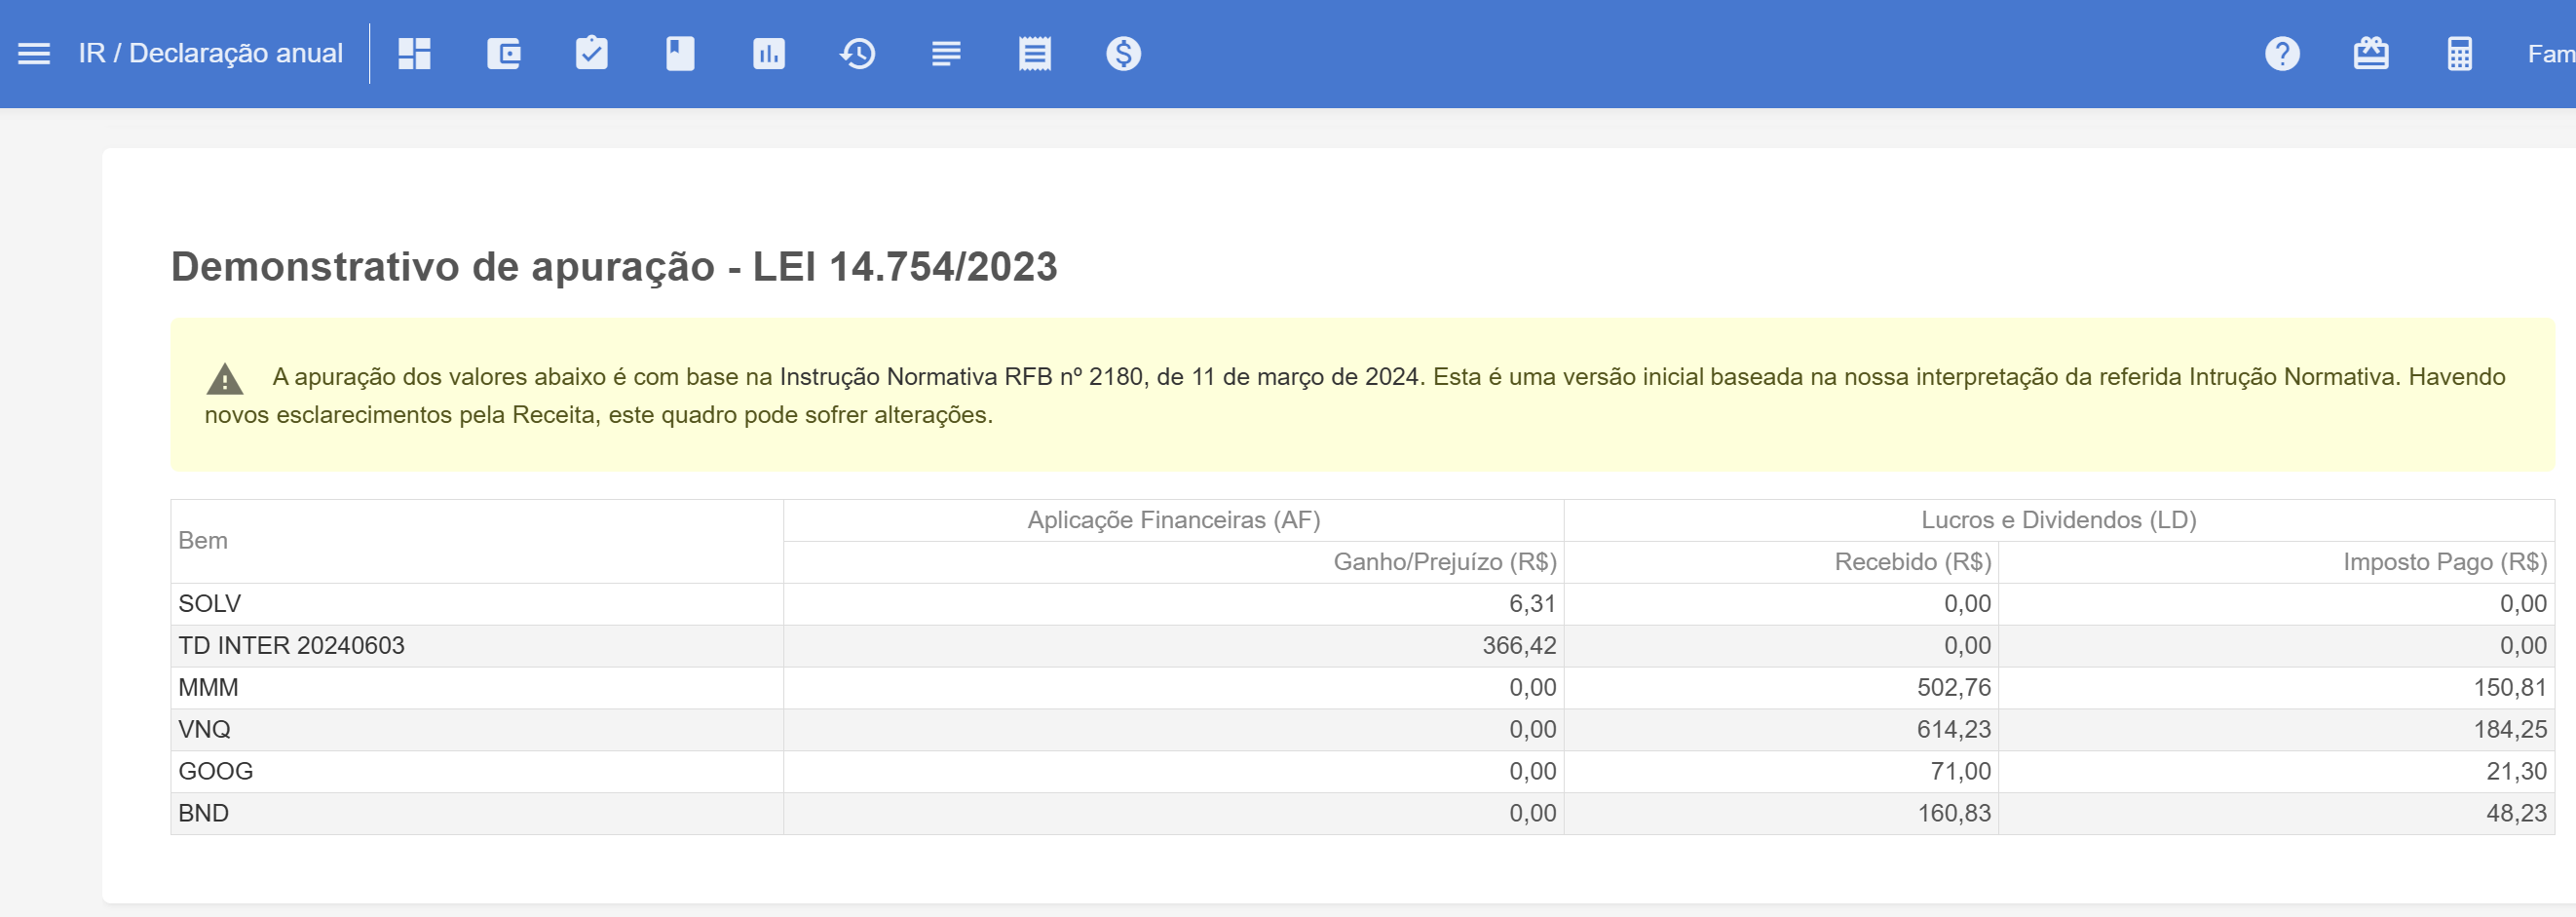
Para isso, o MD disponibilizou o novo quadro Demonstrativo de apuração – LEI 14.754/2023 no relatório de Declaração Anual.
A partir da nossa interpretação da IN RFB nº 2180/2024, que detalha a LEI 14.754/2023, alguns ajustes foram necessários:
- A aba Exterior do GCAP foi desabilitada a partir de jan/2024;
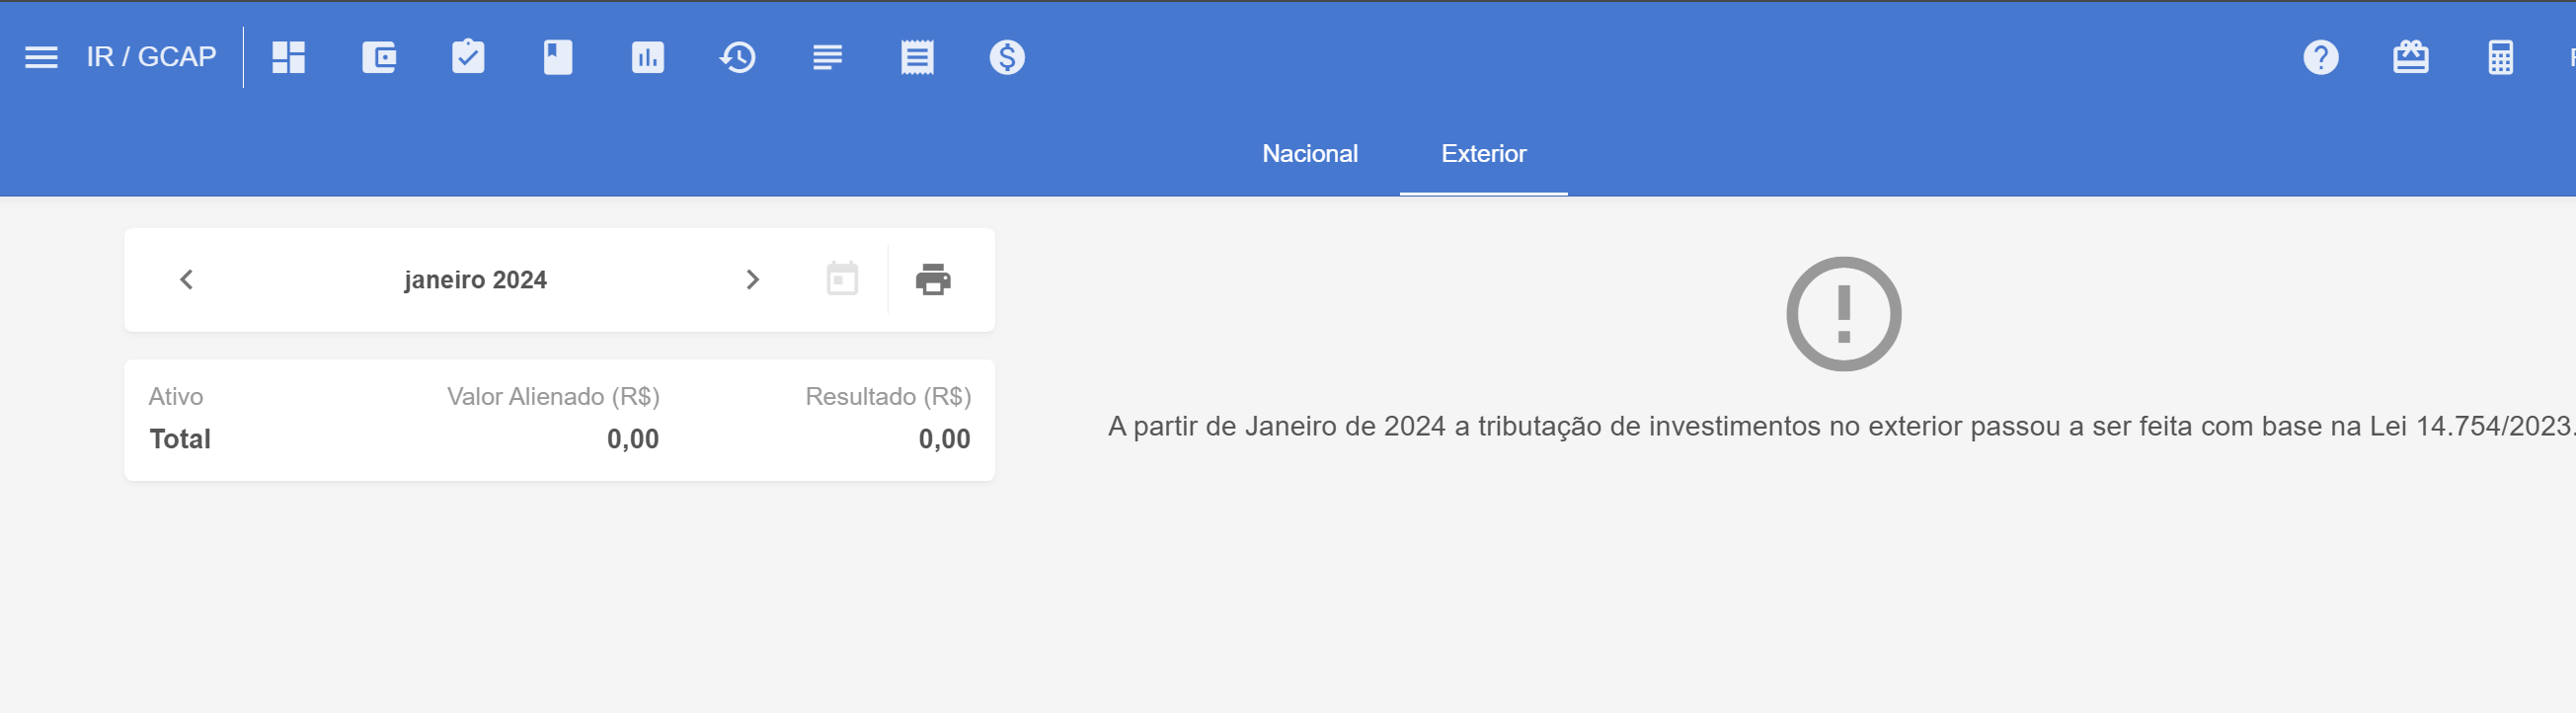
- O quadro "Dividendos / Cupom de Juros US" da Declaração Anual foi desativado a partir do ano-base 2024;
- A partir do ano-base 2024, o quadro "Bens e Direitos" passa a converter o custo de aquisição em moeda estrangeira para R$ pelo PTAX de Venda na data da Operação (até 2023 era o PTAX Venda na Data de Liquidação);
- O novo Demonstrativo de apuração apura: Aplicações Financeiras (vendas com data de operação no ano; conversões pelo PTAX Venda na data da operação) e Lucros e Dividendos (operações com data de liquidação no ano; valor bruto convertido pelo PTAX Venda na liquidação; IRRF pelo PTAX Compra na liquidação).
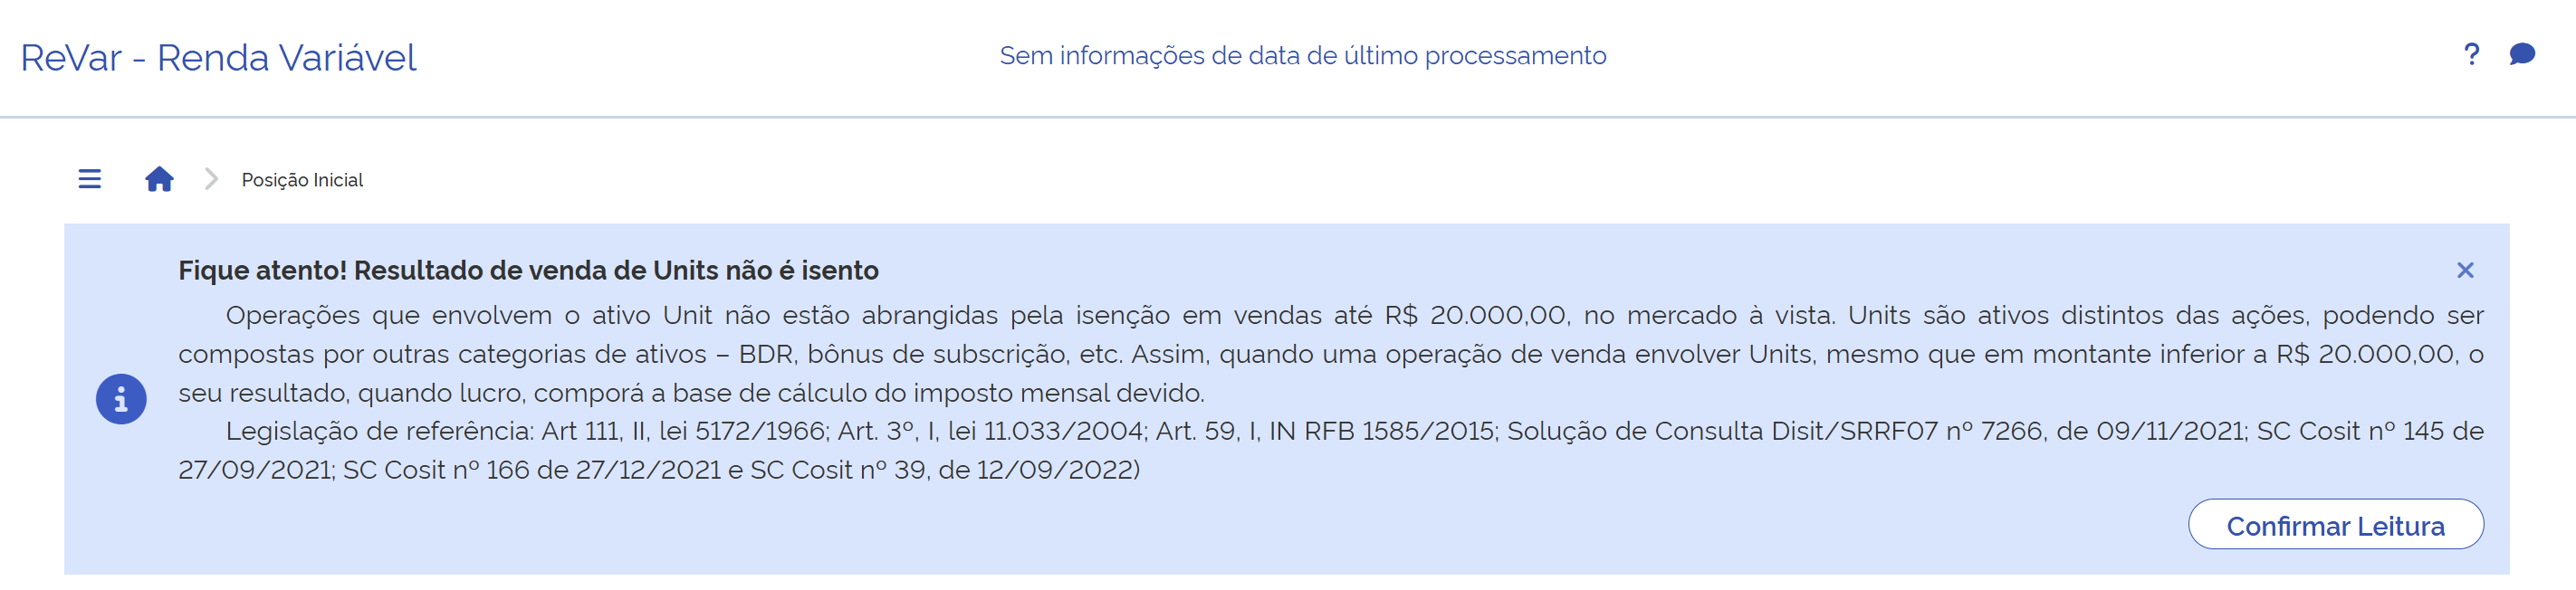
Por que operações com UNITs não entram no limite de isenção de R$ 20 mil com ações?
O MD sempre considerou as operações com UNITs dentro do limite de isenção, por entender que UNITs eram simples agrupamentos de ações. No entanto, em Out/2025, a Receita Federal divulgou um esclarecimento formal sobre o assunto na sua ferramenta de apuração de IR (REVAR), conforme a imagem abaixo. Por isso, ajustamos os processos de Apuração e Declaração de IR para tratar operações com UNITs separadamente das operações com ações.
Por que o MD passou a usar a Data de operação (pregão/negociação), e não a Data de liquidação, na apuração mensal de IR?
O Meu Dinheiro adotava a Data de Liquidação como padrão para a apuração de IR e o prazo de recolhimento porque essa era a orientação que constava nas edições antigas do manual de "Perguntas e Respostas" da Receita Federal.
Contudo, a Receita Federal modernizou seus sistemas e pacificou a regra para evitar ambiguidades. Com o sistema automatizado ReVar (IN RFB nº 2.164/2023) e a recente Medida Provisória nº 1.303/2025, ficou determinado em lei que a apuração dos lucros e o prazo de pagamento do DARF são contados exclusivamente a partir da Data de Operação (negociação/pregão).
Páginas relacionadas
- Histórico de operações — todas as operações registradas, com busca e filtros.
- Notas de Corretagem — a importação das notas, com a conferência e a digitação manual.
- Apuração mensal — o imposto a pagar das operações em bolsa, mês a mês, e o DARF.